Wie erstellst du eine CO2-Bilanz für den Fuhrpark?
Du erfasst je Fahrzeug die verbrauchten Liter Kraftstoff und die geladenen Kilowattstunden. Beides multiplizierst du mit einem dokumentierten Emissionsfaktor und ordnest das Ergebnis nach dem GHG Protocol zu: Kraftstoff eigener oder kontrollierter Fahrzeuge in Scope 1, deren Ladestrom in Scope 2, Dienstfahrten mit Privat-Pkw und Pendeln in Scope 3. Entscheidend ist nicht die Rechnung, sondern ein vollständiger Datenfeldkatalog.
Hinweis: Dieser Beitrag ersetzt keine Rechts-, Steuer- oder Prüfungsberatung. Der regulatorische Stand ist auf den 11. November 2026 datiert; Angaben, die wir nicht an einer Quelle belegen konnten, sind als offen gekennzeichnet. Die Fahrzeug- und Verbrauchswerte im Rechenbeispiel sind eigene Beispielannahmen. Welche Konsolidierungsmethode und welche Faktoren für dein Unternehmen gelten, stimmst du mit deiner Nachhaltigkeitsberatung oder deinem Prüfer ab.
Definition: Die CO2-Bilanz des Fuhrparks erfasst die Treibhausgasemissionen aus Kraftstoff- und Stromverbrauch der Fahrzeuge eines Unternehmens und ordnet sie nach dem GHG Protocol den Scopes 1, 2 und 3 zu, meist in Tonnen CO2-Äquivalent pro Jahr.
Dieser Beitrag behandelt nur das Messen und Zuordnen der Emissionen. Wie du sie senkst, etwa durch Elektrifizierung oder effizientere Wartung, steht in Nachhaltigkeit im Fuhrparkmanagement.
Das Wichtigste in Kürze
- Die Zuordnung folgt der Kontrolle über das Fahrzeug: Eigene oder kontrollierte Fahrzeuge landen in Scope 1 (Kraftstoff) und Scope 2 (Strom), fremde und private in Scope 3.
- Liter und kWh schlagen Kilometer: Verbrauchsdaten aus Tankkarte und Ladekarte sind genauer als Schätzungen über die Fahrleistung.
- Strom hat einen amtlichen Faktor: Das UBA nennt für 2025 durchschnittlich 344 g CO2 je kWh (geschätzt).
- Die CSRD trifft künftig nur noch große Unternehmen: mehr als 1.000 Beschäftigte und mehr als 450 Mio. Euro Umsatz laut Omnibus-Richtlinie (EU) 2026/470. Die deutsche Umsetzung ist offen.
- Der praktische Druck kommt über Datenanfragen: Große Kunden und Banken fragen Emissionsdaten ab, der freiwillige VSME-Standard gibt dafür das Format vor.
Welche Fuhrpark-Emissionen gehören in welchen Scope?
Das GHG Protocol unterscheidet bei Fahrzeugen nicht nach Fahrzeugtyp, sondern danach, wem das Fahrzeug gehört oder wer es kontrolliert. Emissionen aus Fahrzeugen, die das Unternehmen besitzt oder kontrolliert, gehören nach dem Wortlaut der Category-6-Guidance in Scope 1 (Kraftstoff) oder bei Elektrofahrzeugen in Scope 2 (Strom). Dienstreisen in Fahrzeugen Dritter, etwa Mietwagen oder private Pkw der Mitarbeitenden, gehören in Scope 3, Kategorie 6.
| Fahrzeug bzw. Fahrt | Energieträger | Scope nach GHG Protocol |
|---|---|---|
| Eigene oder kontrollierte Fahrzeuge (Dienstwagen, Pool, Transporter) | Diesel, Benzin, Gas | Scope 1 |
| Eigene oder kontrollierte E-Fahrzeuge | Strom | Scope 2 |
| Geleaste Fahrzeuge, die nicht in Scope 1 oder 2 erfasst sind | Kraftstoff oder Strom | Scope 3, Kategorie 8 (Upstream Leased Assets) |
| Dienstfahrten mit Mietwagen oder Privat-Pkw | Kraftstoff oder Strom | Scope 3, Kategorie 6 (Geschäftsreisen) |
| Arbeitsweg der Mitarbeitenden (ohne Firmenwagen) | Kraftstoff oder Strom | Scope 3, Kategorie 7 (Pendeln) |
Tabelle: Scope-Zuordnung der Fuhrpark-Emissionen. Quelle: GHG Protocol, Scope 3 Technical Calculation Guidance, Category 6, Tabelle 6.1.
Was gilt für Leasingfahrzeuge?
Leasingfahrzeuge sind der häufigste Streitpunkt. Das GHG Protocol ordnet geleaste Fahrzeuge, die das Unternehmen betreibt, nur dann Scope 3, Kategorie 8 zu, wenn sie nicht bereits in Scope 1 oder 2 enthalten sind. Ob sie dort enthalten sind, hängt vom gewählten Konsolidierungsansatz ab. RONYA-Einschätzung: Ein typischer Full-Service-Leasing-Dienstwagen, den das Unternehmen einsetzt, betankt und dessen Nutzung es regelt, wird beim Ansatz der operativen Kontrolle in der Praxis meist in Scope 1 und 2 geführt. Lege die Methode einmal fest, dokumentiere sie und wende sie auf alle Fahrzeuge gleich an.
Wohin gehört das Laden zu Hause?
Der Wortlaut des GHG Protocol knüpft beim E-Fahrzeug an den Stromverbrauch des kontrollierten Fahrzeugs an, nicht an den Ladeort. RONYA-Einschätzung: Erstattest du Dienstwagenfahrern den Ladestrom zu Hause, hast du über die Erstattung meist schon die kWh. Diese Menge gehört dann in die Scope-2-Rechnung. Ohne Messwert bleibt nur eine Schätzung über Kilometer und Verbrauch, und die solltest du als solche kennzeichnen.
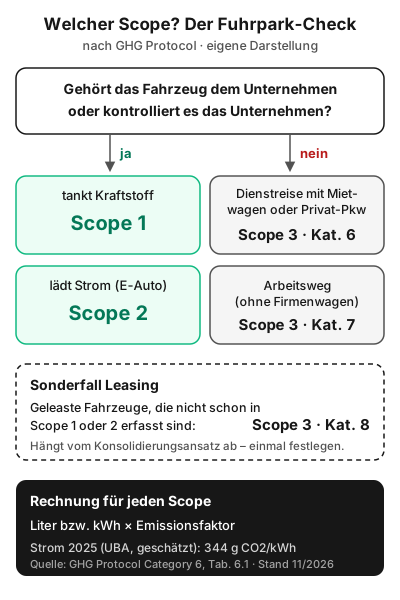
Abbildung 1: Scope-Zuordnung im Fuhrpark. Eigene Darstellung auf Basis der GHG Protocol Scope 3 Guidance, Category 6.
Welche Datenfelder brauchst du für die CO2-Bilanz?
Die Rechnung selbst ist eine Multiplikation. Die Arbeit liegt in den Daten. Der folgende Katalog ist unser Vorschlag für die Mindestausstattung. Jedes Feld beantwortet entweder die Frage „wie viel“ (Menge), „wohin“ (Scope) oder „wie sicher“ (Nachweis).
| Datenfeld | Wozu es dient | Typische Quelle | Relevant für |
|---|---|---|---|
| Fahrzeug-ID und Kennzeichen | Zuordnung aller Werte zum Fahrzeug | Fahrzeugakte | alle Scopes |
| Vertragsform (Kauf, Leasing, Miete, Privat-Pkw) | Entscheidung über Scope 1/2 oder 3 | Vertrag, Fahrzeugakte | Scope-Zuordnung |
| Antriebsart und Kraftstoffart | Wahl des Emissionsfaktors | Zulassungsbescheinigung | Scope 1 und 2 |
| Kraftstoffmenge in Litern je Tankvorgang | Menge für Scope 1 | Tankkarte, Tankbelege | Scope 1 |
| Geladene kWh je Ladevorgang | Menge für Scope 2 | Wallbox, Ladekarte, Erstattung | Scope 2 |
| Ladeort (Standort, öffentlich, zu Hause) | Nachweis, Lückenprüfung | Ladekarte, Wallbox-Backend | Scope 2 |
| Kilometerstand zu Periodenbeginn und -ende | Plausibilitätsprüfung, Ersatzrechnung | Fahrzeugakte, Fahrtenbuch | alle Scopes |
| Dienstliche km mit Privat-Pkw oder Mietwagen | Menge für Kategorie 6 | Reisekostenabrechnung | Scope 3, Kat. 6 |
| Emissionsfaktor mit Quelle, Version und Jahr | Nachvollziehbarkeit der Rechnung | Faktorenquelle (z. B. UBA) | alle Scopes |
| Datenqualität (gemessen oder geschätzt) | Kennzeichnung von Schätzungen | eigene Kennzeichnung | alle Scopes |
Tabelle: Datenfeldkatalog für die CO2-Bilanz im Fuhrpark. RONYA-Einschätzung, kein normativer Mindestumfang.
Zwei Felder werden in der Praxis am häufigsten vergessen: die Vertragsform, ohne die sich der Scope nicht sauber bestimmen lässt, und die Datenqualität. Wer geschätzte Werte nicht als geschätzt markiert, kann sie im nächsten Jahr nicht gezielt durch Messwerte ersetzen. Viele dieser Felder brauchst du ohnehin für Kostenkennzahlen; welche das sind, zeigt unser Beitrag zu den Fuhrparkkosten-Kennzahlen.
Wie rechnest du aus Litern und Kilowattstunden Emissionen?
Die Grundformel ist für jeden Scope gleich: Emissionen = Verbrauchsmenge × Emissionsfaktor. Für Kraftstoffe nimmst du Liter je Kraftstoffart und einen Faktor aus einer anerkannten, jährlich aktualisierten Faktorenquelle. Für Strom nennt das Umweltbundesamt für 2025 durchschnittlich 344 Gramm CO2 je in Deutschland verbrauchter Kilowattstunde. 2024 lag der Wert bei 353 Gramm, 2023 bei 379 Gramm. Den Wert für 2025 weist das UBA als Schätzung aus.
Rechenbeispiel: Scope 2 für 20 E-Fahrzeuge
Alle Werte außer dem UBA-Faktor sind Beispielannahmen. Die Rechnung zeigt den standortbezogenen Ansatz (Strommix), den der VSME-Standard im Basismodul verlangt.
| Position | Rechenweg | Ergebnis |
|---|---|---|
| Fahrleistung | 20 Fahrzeuge × 18.000 km | 360.000 km |
| Stromverbrauch | 360.000 km × 18 kWh/100 km | 64.800 kWh |
| Emissionsfaktor | UBA, Strommix 2025 (geschätzt) | 0,344 kg CO2/kWh |
| Scope-2-Emissionen | 64.800 kWh × 0,344 kg | rund 22,3 t CO2 |
Tabelle: Rechenbeispiel Scope 2, standortbezogen. Fahrleistung und Verbrauch sind Beispielannahmen; Ladeverluste sind nicht eingerechnet, mit gemessenen kWh an der Wallbox sind sie automatisch enthalten.
Das Beispiel zeigt, warum gemessene kWh besser sind als die Rechnung über Kilometer: Der Verbrauch aus dem Datenblatt enthält weder Winterverbrauch noch Ladeverluste. Wie du Ladepunkte am Standort mit Messung und Lastmanagement planst, steht in Ladeinfrastruktur am Unternehmensstandort planen.
Muss dein Unternehmen eine CO2-Bilanz berichten?
Für die meisten mittelständischen Fuhrparks lautet die Antwort Stand heute: nicht direkt, aber indirekt sehr wahrscheinlich. Die Regeln haben sich 2025 und 2026 mehrfach geändert. Die folgende Übersicht ist auf den 11. November 2026 datiert.
| Regelung | Stand am 11. November 2026 | Bedeutung für den Fuhrpark |
|---|---|---|
| Richtlinie (EU) 2026/470 (Omnibus I) | vom 24. Februar 2026, im Amtsblatt am 26. Februar 2026, in Kraft seit 18. März 2026; Schwellen: mehr als 1.000 Beschäftigte und mehr als 450 Mio. Euro Nettoumsatz; Umsetzung in nationales Recht bis 19. März 2027 | nur sehr große Unternehmen werden direkt berichtspflichtig |
| Deutsches CSRD-Umsetzungsgesetz | Regierungsentwurf vom 3. September 2025; Änderungsantrag der Koalition zur Berücksichtigung von Omnibus I am 31. März 2026 veröffentlicht, Anhörung am 13. April 2026 (DRSC); eine Verabschiedung haben wir bis Redaktionsschluss nicht gefunden | offen: Zeitpunkt und genaue Ausgestaltung in Deutschland |
| VSME-Empfehlung (EU) 2025/1710 | vom 30. Juli 2025, freiwillig, Basismodul und umfassendes Modul; im Basismodul Scope 1 und standortbezogenes Scope 2 | Format für Datenanfragen von Kunden und Banken |
| Delegierter Rechtsakt zum VSME | angekündigt, Inhalt kann von der Empfehlung abweichen | offen |
Tabelle: Regulatorischer Stand am 11. November 2026. Angaben zur Omnibus-Richtlinie nach EUR-Lex und übereinstimmenden Darstellungen von Kanzleien und Fachverbänden; ohne Gewähr.
Warum betrifft das Thema trotzdem viele kleinere Fuhrparks?
Weil die Daten in der Lieferkette abgefragt werden. Laut der VSME-Empfehlung sollen berichtspflichtige Unternehmen sowie Banken und Finanzinstitute ihre Datenanfragen an KMU möglichst auf das beschränken, was der VSME-Standard abdeckt. Das heißt umgekehrt: Wer Kunde eines großen Unternehmens ist oder einen Kredit verhandelt, sollte Scope 1 und Scope 2 beziffern können. Beim Dienstleister mit eigener Flotte ist der Fuhrpark oft der größte Einzelposten in Scope 1. Das ist eine RONYA-Einschätzung, keine statistisch belegte Aussage.
Welche Fehler verfälschen die Fuhrpark-Bilanz?
- Kilometer statt Liter: Hochrechnungen über Normverbrauch unterschätzen den realen Verbrauch in der Regel. Nimm Tank- und Ladedaten, wo sie vorliegen.
- Fehlende Vertragsform: Ohne sie landet der Leasing-Dienstwagen mal in Scope 1, mal in Scope 3, und die Bilanz ist nicht vergleichbar.
- Lücken bei Ladestrom: Öffentliches Laden und Laden zu Hause fehlen, wenn nur die Wallbox am Standort ausgewertet wird.
- Doppelzählung: Wird ein Firmenwagen in Scope 1 geführt, darf dieselbe Fahrt nicht zusätzlich als Pendelfahrt in Kategorie 7 auftauchen.
- Faktor ohne Quelle: Ein Emissionsfaktor ohne Jahr und Quelle ist im nächsten Jahr nicht mehr nachvollziehbar.
Wie unterstützt RONYA die Datengrundlage?
Eine CO2-Bilanz ist nur so gut wie die Stammdaten dahinter. In der RONYA Fuhrparkverwaltung führst du für jedes Fahrzeug eine digitale Fahrzeugakte mit Fahrer, Verträgen und Kosten. Damit liegen Vertragsform, Antriebsart und Fahrzeugzuordnung, also die Felder für die Scope-Zuordnung, an einer Stelle. Die eigentliche Emissionsrechnung mit Faktoren und Berichtsformat übernimmt dein Nachhaltigkeitsteam oder deine Beratung. Wenn du wissen willst, wie du deine Fuhrparkdaten dafür strukturierst, sprich mit uns.
Methodik und Transparenzhinweis
So sind wir vorgegangen: Die Scope-Zuordnung haben wir am Wortlaut der GHG Protocol Scope 3 Technical Calculation Guidance, Category 6 (Text und Tabelle 6.1), geprüft. Den Strom-Emissionsfaktor haben wir der UBA-Veröffentlichung vom 23. März 2026 entnommen. Für die Omnibus-Richtlinie (EU) 2026/470 und die VSME-Empfehlung (EU) 2025/1710 verlinken wir die EUR-Lex-Fundstellen; Daten und Schwellenwerte haben wir mit mehreren übereinstimmenden Fachdarstellungen abgeglichen. Den Stand des deutschen Umsetzungsgesetzes haben wir bis zum 11. November 2026 recherchiert. Datenfeldkatalog, Leasing-Einordnung und Rechenbeispiel sind Einschätzungen und Annahmen von RONYA und als solche gekennzeichnet. Konkrete Emissionsfaktoren für Kraftstoffe nennen wir bewusst nicht, weil sie je nach Quelle, Jahr und Systemgrenze abweichen. Transparenzhinweis: Dieser Beitrag erscheint im Magazin von RONYA; RONYA bietet selbst eine Fuhrparksoftware an.
Häufige Fragen zur CO2-Bilanz im Fuhrpark
Gehören Diesel-Dienstwagen in Scope 1 oder Scope 3?
In Scope 1, wenn das Unternehmen die Fahrzeuge besitzt oder kontrolliert. Das GHG Protocol ordnet den Kraftstoffverbrauch von Fahrzeugen, die dem berichtenden Unternehmen gehören oder von ihm kontrolliert werden, Scope 1 zu. Fahren Mitarbeitende dienstlich mit ihrem privaten Pkw, fällt das unter Scope 3, Kategorie 6 (Geschäftsreisen).
In welchen Scope gehört der Ladestrom von E-Firmenwagen?
In Scope 2. Für Elektrofahrzeuge, die das Unternehmen besitzt oder kontrolliert, ordnet das GHG Protocol den Stromverbrauch Scope 2 zu. Für die Rechnung brauchst du die geladenen kWh je Fahrzeug, also auch Ladevorgänge an öffentlichen Ladepunkten und erstattetes Laden zu Hause.
Welcher Emissionsfaktor gilt für Strom in Deutschland?
Für den standortbezogenen Ansatz nennt das Umweltbundesamt für 2025 durchschnittlich 344 Gramm CO2 je verbrauchter Kilowattstunde, nach 353 Gramm im Jahr 2024. Der Wert für 2025 ist laut UBA eine Schätzung. Nutze in der Bilanz den Faktor des Berichtsjahres und notiere Quelle und Stand.
Muss mein mittelständisches Unternehmen jetzt eine CSRD-Bilanz erstellen?
Sehr wahrscheinlich nicht direkt. Nach der Omnibus-Richtlinie (EU) 2026/470 sollen nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Millionen Euro Nettoumsatz berichtspflichtig sein. Das deutsche Umsetzungsgesetz war bei Redaktionsschluss am 11. November 2026 nach unserer Recherche noch nicht verabschiedet. Datenanfragen von Kunden und Banken bleiben möglich.
Was ist der VSME-Standard?
Ein freiwilliger Standard für die Nachhaltigkeitsberichterstattung nicht börsennotierter KMU, den die EU-Kommission mit der Empfehlung (EU) 2025/1710 vom 30. Juli 2025 empfohlen hat. Er besteht aus einem Basismodul und einem umfassenden Modul. Im Basismodul sind Scope-1- und standortbezogene Scope-2-Emissionen anzugeben.
Reichen Tankkarten-Daten für die CO2-Bilanz des Fuhrparks?
Für die Verbrenner meist ja, wenn sie vollständig sind. Tankkarten liefern Liter je Kraftstoffart, und das ist die genaueste Basis für Scope 1. Es fehlen aber Tankvorgänge ohne Karte, Ladestrom von E-Fahrzeugen und dienstliche Fahrten mit Privat-Pkw. Diese Lücken musst du gesondert schließen.
Fazit
Die CO2-Bilanz des Fuhrparks scheitert selten an der Formel, sondern fast immer an fehlenden Feldern. Wer je Fahrzeug Vertragsform, Antrieb, Liter, kWh und Datenqualität erfasst, kann Scope 1, 2 und 3 sauber trennen und die Werte jedes Jahr vergleichen. Direkt berichtspflichtig werden nach der Omnibus-Richtlinie nur noch sehr große Unternehmen; die deutsche Umsetzung ist offen. Auf Datenanfragen von Kunden und Banken im VSME-Format sollte sich trotzdem jeder Fuhrpark vorbereiten.
Quellen und weiterführende Informationen
Methodik und Faktoren
- GHG Protocol: Scope 3 Technical Calculation Guidance, Category 6 – Business Travel (WRI/WBCSD, 2013). Zuordnung eigener oder kontrollierter Fahrzeuge zu Scope 1 und 2, Kategorien 6, 7 und 8, Tabelle 6.1 (abgerufen am 11. November 2026).
- Umweltbundesamt: CO₂-Emissionen pro Kilowattstunde Strom 2025 nur leicht gesunken (23. März 2026). 344 g/kWh für 2025 (geschätzt), 353 g/kWh für 2024, 379 g/kWh für 2023 (abgerufen am 11. November 2026).
Recht und Regulierung
- Richtlinie (EU) 2026/470 vom 24. Februar 2026 zur Änderung der Richtlinien 2006/43/EG, 2013/34/EU, (EU) 2022/2464 und (EU) 2024/1760 (Omnibus I), EUR-Lex.
- Empfehlung (EU) 2025/1710 der Kommission vom 30. Juli 2025 über einen freiwilligen Standard für die Nachhaltigkeitsberichterstattung von KMU (VSME), EUR-Lex.
- DRSC: CSRD-Umsetzungsgesetz: Öffentliche Anhörung & Änderungsantrag (1. April 2026, abgerufen am 11. November 2026).
Weiterlesen im RONYA Magazin
- Nachhaltigkeit im Fuhrparkmanagement
- Ladeinfrastruktur am Unternehmensstandort planen
- E-Auto im Fuhrpark: Kosten im Szenario-Vergleich
- Fuhrparkkosten-Kennzahlen
Zuletzt aktualisiert am 11. November 2026. Angaben zu Rechtsvorschriften ohne Gewähr – für verbindliche Auskünfte wende dich an deine Nachhaltigkeits-, Rechts- oder Steuerberatung.