Was muss nach einem Unfall im Fuhrpark in den ersten 24 Stunden passieren?
In den ersten 24 Stunden müssen sechs Dinge passieren, in dieser Reihenfolge: Unfallstelle sichern und Erste Hilfe leisten, Beweise sichern und Daten austauschen, den Schaden sofort digital melden, ihn bewerten, Werkstatt und Ersatzmobilität parallel organisieren, und schließlich Versicherung informieren und intern dokumentieren. Der teuerste Fehler ist nicht der Unfall selbst, sondern nach unserer Erfahrung die Meldung, die erst am nächsten Morgen im Büro erfolgt.
Hinweis: Dieser Beitrag ersetzt keine Rechts- oder Versicherungsberatung. Die rechtlichen Angaben beruhen auf dem Wortlaut von § 34 StVO sowie §§ 28 und 30 VVG, Stand 19. November 2026. Maßgeblich für Meldefristen, Werkstattwahl und Ersatzfahrzeug sind die Bedingungen deines Versicherungsvertrags und die Haftungslage im Einzelfall. Bei Personenschäden oder strittiger Schuldfrage hole rechtlichen Rat ein.
Definition: Die ersten 24 Stunden nach einem Unfallschaden umfassen Sicherung und Beweisaufnahme am Unfallort, die Schadenmeldung, die Bewertung, die Werkstatt- und Ersatzmobilitätssteuerung sowie Versicherungsmeldung und interne Dokumentation.
Das Wichtigste in Kürze
- Die ersten Schritte sind gesetzlich vorgegeben: Nach § 34 StVO müssen Unfallbeteiligte anhalten, den Verkehr sichern und Verletzten helfen. Das steht vor jeder wirtschaftlichen Überlegung.
- Die Beweissicherung entscheidet später über Geld: Fotos vom Unfallort lassen sich zwei Tage später nicht nachholen.
- Der Kostenrahmen hat sich verschoben: Ein durchschnittlicher Pkw-Sachschaden kostete 2024 rund 4.250 Euro, fast 60 Prozent mehr als 2017 (GDV).
- Werkstatt und Ersatzmobilität gehören parallel: Nacheinander bearbeitet verlängert sich die Ausfallzeit des Fahrers.
- Ohne Ursachengespräch bleibt der nächste Schaden vorprogrammiert: Die Analyse ist Teil des Prozesses, nicht die Kür.
Das Statement von RONYA: „Nach einem Unfall verliert kaum ein Fuhrpark Geld durch falsche Entscheidungen. Er verliert es durch Entscheidungen, die niemand trifft, weil die Meldung noch im Handy des Fahrers liegt. Die ersten 24 Stunden sind keine Frage der Fachkenntnis, sondern eine Frage des vorher aufgeschriebenen Ablaufs."
Ein Anruf, den kein Fuhrparkmanager gerne bekommt: Ein Firmenfahrzeug war in einen Unfall verwickelt. Was jetzt passiert, entscheidet maßgeblich darüber, wie teuer der Vorfall am Ende wird.
Dass Verzögerung Geld kostet, ist plausibel; eine belastbare Zahl zum Kosteneffekt einer späten Meldung haben wir nicht gefunden und nennen deshalb keine. Dieser Beitrag behandelt den Tag des Unfalls. Wie es danach bis zum Reparaturbeginn weitergeht, beschreibt der Beitrag zur Unfallreparatur in 48 Stunden. Wer die Kosten am Ende trägt, klärt der Beitrag Unfall mit dem Firmenwagen: Wer zahlt?.
Warum lohnt sich ein definierter Ablauf wirtschaftlich?
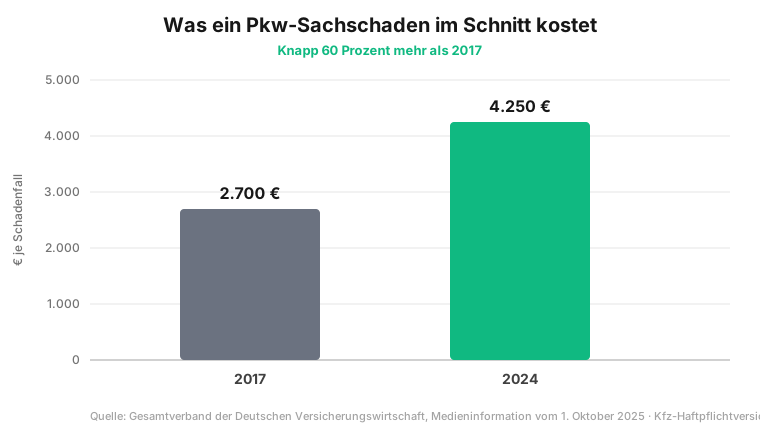
Abbildung 1: Durchschnittlicher Pkw-Sachschaden in der Kfz-Haftpflichtversicherung. Datenbasis: GDV, Medieninformation vom 1. Oktober 2025.
| Kennzahl | Wert | Quelle |
|---|---|---|
| Durchschnittlicher Pkw-Sachschaden 2024 | rund 4.250 Euro, plus 7 Prozent zum Vorjahr | GDV |
| Derselbe Wert 2017 | rund 2.700 Euro | GDV |
| Stundensatz Mechanik, Elektrik, Karosserie 2024 | 202 Euro | GDV |
| Reparaturkosten privater Pkw-Halter 2025 | 604 Euro, plus 30 Prozent gegenüber 2020 | DAT-Report 2026 |
Tabelle: Belegte Entwicklung der Schadenkosten in der Kfz-Haftpflicht. Quellen: GDV vom 1. Oktober 2025, DAT-Report 2026.
„Ein durchschnittlicher Pkw-Sachschaden kostete 2024 in der Kfz-Haftpflicht rund 4.250 Euro – das sind sieben Prozent mehr als im Vorjahr."
-- Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft, 1. Oktober 2025
Der einzelne Schadenfall ist also erheblich teurer geworden. Der GDV verweist zudem auf Ersatzteilpreise, die 2024 rund 75 Prozent über dem Niveau von 2014 lagen. Damit steigt auch der Wert jeder Stunde, die zwischen Ereignis und Reparaturbeginn eingespart wird, denn Standzeit und Ersatzmobilität kommen zu diesen Beträgen noch hinzu.
Was muss in der ersten Stunde passieren?
Wie sichert der Fahrer die Unfallstelle richtig?
Der ADAC nennt als erste Schritte: Warnblinker einschalten, Warnweste anziehen, Warndreieck aufstellen und Erste Hilfe leisten beziehungsweise den Rettungsdienst rufen. Erst danach folgt alles Weitere. Die Pflichten dahinter stehen in § 34 Abs. 1 StVO: Unfallbeteiligte müssen „unverzüglich zu halten", „den Verkehr zu sichern" und „Verletzten zu helfen".
Welche Daten muss der Fahrer aufnehmen?
Name, Adresse, Kennzeichen, Versicherung und Versicherungsnummer des Unfallgegners, dazu die Kontaktdaten etwaiger Zeugen. Ein europäischer Unfallbericht im Handschuhfach führt strukturiert durch diesen Schritt und verhindert, dass in der Aufregung ein Feld vergessen wird.
Welche Fotos sind wirklich nötig?
Fünf bis zehn Aufnahmen reichen, wenn sie das Richtige zeigen:
- Übersichtsaufnahme der gesamten Unfallstelle
- Detailaufnahmen aller Schäden am eigenen Fahrzeug
- Schäden am gegnerischen Fahrzeug
- Straßenverhältnisse, Markierungen und Beschilderung
- Brems- oder andere relevante Spuren
Ein Smartphone genügt. Entscheidend ist der Zeitpunkt: Nachträgliche Dokumentation ist immer schwächer als eine Aufnahme vom Unfallort.
Warum ist die sofortige Meldung der wichtigste Schritt?
Weil sie alle weiteren Schritte auslöst. Meldet der Fahrer den Schaden erst am nächsten Morgen im Büro, verschieben sich Bewertung, Werkstattauftrag und Ersatzmobilität um einen vollen Arbeitstag. Eine digitale Meldung direkt vom Unfallort mit Fotos und Standort verhindert das. Wie dieser Meldeweg technisch aufgebaut wird, beschreibt unser Beitrag zum Digitalisieren des Schadenprozesses.
Was passiert in Stunde 2 bis 6?
Wie bewertest du den Schaden?
Ist der Schaden sicherheitsrelevant? Wie hoch sind die voraussichtlichen Kosten? Braucht es einen Gutachter oder liegt womöglich ein wirtschaftlicher Totalschaden vor? Diese Einschätzung steuert alles Weitere. Wer vorab Schadenkategorien mit klaren Kriterien definiert hat, spart hier die Einzelfalldiskussion.
Wie beauftragst du die Werkstatt ohne Zeitverlust?
Ohne festes Netzwerk beginnt jetzt das Telefonieren: Wer hat Kapazität, was kostet es, wann kann es losgehen. Mit vorab festgelegten Konditionen entfällt dieser Schritt. Wie stark sich Werkstattpreise für dieselbe Leistung unterscheiden, zeigt unser Werkstattkosten-Vergleich 2026. Was dabei häufig schiefgeht, sammelt der Beitrag zu den typischen Fehlern in der Schadensteuerung.
Wie stellst du die Mobilität des Fahrers sicher?
Je nach Schadenart und Verschuldenslage kommen ein Fahrzeug aus dem eigenen Pool, ein Mietwagen über die Versicherung oder eine Lösung des Dienstleisters infrage. Wichtig ist, dass diese Frage parallel zur Reparatursteuerung läuft und nicht danach.
Was gehört in Stunde 6 bis 24?
Wann meldest du den Schaden der Versicherung?
Die konkrete Frist ergibt sich aus deinem Versicherungsvertrag. Gesetzlich muss der Versicherungsnehmer den Versicherungsfall nach Kenntnis unverzüglich anzeigen (§ 30 Abs. 1 VVG). Prüfe die Vertragsbedingungen einmal grundsätzlich und hinterlege die Frist im Prozess, statt sie im Einzelfall nachzuschlagen. Verletzt du eine vertragliche Obliegenheit grob fahrlässig, kann der Versicherer seine Leistung entsprechend der Schwere des Verschuldens kürzen, bei Vorsatz kann er leistungsfrei sein (§ 28 Abs. 2 VVG).
Was gehört in die interne Dokumentation?
Unfallhergang und Beteiligte, die geschätzte oder kalkulierte Schadenhöhe, Werkstatt und voraussichtliche Reparaturdauer, die Vorgangsnummer der Versicherung und der Status der Ersatzmobilität. Arbeitest du mit einem System, entsteht ein Großteil davon automatisch.
Warum lohnt sich das Fahrergespräch?
Weil es der einzige Schritt ist, der den nächsten Schaden verhindern kann. Es geht nicht um Schuldzuweisung, sondern um die Ursache: Aufmerksamkeitsfehler, Sichtverhältnisse, Zeitdruck oder ein technischer Defekt. Erst diese Information macht Prävention steuerbar.
Checkliste: Die ersten 24 Stunden auf einen Blick
| Zeitfenster | Aufgabe | Verantwortlich |
|---|---|---|
| sofort | Unfallstelle sichern, Warnweste, Erste Hilfe | Fahrer |
| sofort | Gegner- und Zeugendaten aufnehmen | Fahrer |
| sofort | Fotos von Unfallstelle und Schäden | Fahrer |
| direkt danach | digitale Schadenmeldung vom Unfallort | Fahrer |
| 1 bis 2 Stunden | Schadenbewertung und Kategorisierung | Fuhrparkmanager |
| 1 bis 3 Stunden | Werkstattauftrag auslösen | Fuhrparkmanager |
| parallel dazu | Ersatzmobilität organisieren | Fuhrparkmanager |
| innerhalb 24 Stunden | Versicherung nach Vertragsbedingungen informieren | Fuhrparkmanager |
| innerhalb 24 Stunden | interne Dokumentation abschließen | Fuhrparkmanager |
| innerhalb 24 Stunden | Fahrergespräch zur Ursache führen | Fuhrparkmanager |
Tabelle: Checkliste für die ersten 24 Stunden nach einem Unfall. Zeitfenster sind Zielwerte von RONYA.
Gibt es die Fahrer-Checkliste zum Ausdrucken?
Ja. Die ersten fünf Schritte am Unfallort gibt es als Karte im Format A6 für das Handschuhfach. Trag vor dem Ausdrucken unten ein, wohin der Fahrer den Schaden meldet, die Telefonnummer und die Daten eurer Kfz-Versicherung. Am Unfallort muss dann niemand mehr suchen, wen er anrufen soll.
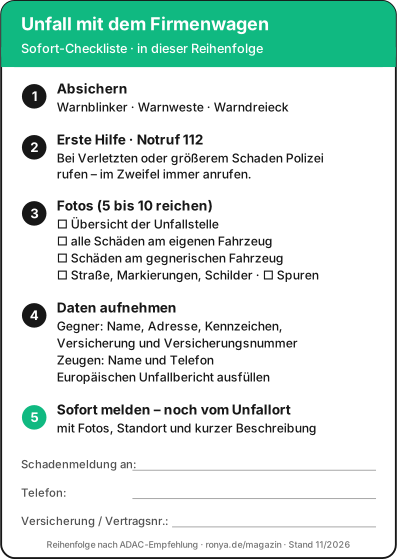
Abbildung 2: Unfall-Checkliste für das Handschuhfach. Reihenfolge der Sofortmaßnahmen nach ADAC-Empfehlung, eigene Darstellung. Karte öffnen und in Originalgröße (A6) drucken.
Modellrechnung: Was steht bei 60 Fahrzeugen im Jahr auf dem Spiel?
Die folgende Rechnung ist ein Modell auf Basis der oben belegten Schadenkosten und ausdrücklich benannter Annahmen. Sie ist kein realer Kundenfall.
Belegter Wert: rund 4.250 Euro durchschnittlicher Pkw-Sachschaden in der Kfz-Haftpflichtversicherung im Jahr 2024 (GDV).
Annahmen, die du durch deine eigenen Zahlen ersetzen solltest: 60 Fahrzeuge, 12 Unfallschäden pro Jahr, ein eingesparter Standtag je Fall durch sofortige Meldung statt Meldung am Folgetag, Ausfallkosten von 80 oder 200 Euro je Standtag.
| Position | Rechenweg | Ergebnis |
|---|---|---|
| Schadenvolumen pro Jahr | 12 Fälle mal 4.250 Euro | 51.000 Euro |
| Eingesparte Standtage | 12 Fälle mal 1 Tag | 12 Tage |
| Bei 80 Euro Ausfallkosten je Tag | 12 Tage mal 80 Euro | 960 Euro |
| Bei 200 Euro Ausfallkosten je Tag | 12 Tage mal 200 Euro | 2.400 Euro |
Tabelle: Modellrechnung Schadenkosten einer Flotte mit 60 Fahrzeugen. Bis auf den GDV-Durchschnittsschaden sind alle Werte Annahmen von RONYA.
Die Ausfallkosten je Tag sind als Spanne dargestellt, weil sie stark vom Einsatzzweck abhängen. Wie du deinen eigenen Wert berechnest, zeigt die Formel im Beitrag zum Reduzieren von Standzeiten. Der Punkt der Rechnung ist nicht der Betrag, sondern das Verhältnis: Ein einziger vermiedener Standtag je Fall summiert sich im Modell auf rund 1.000 bis 2.400 Euro im Jahr, und er kostet nichts außer einem definierten Meldeweg.
Welche Fehler solltest du vermeiden?
Zu spät melden. Je später die Meldung, desto später alles Weitere. Verspätete Meldungen an die Versicherung können zudem versicherungsrechtliche Folgen haben (§§ 28, 30 VVG).
Keine Fotos am Unfallort. Nachträgliche Dokumentation ist immer schwächer. Eine kurze Fahrerschulung zu diesem Punkt zahlt sich mehrfach aus.
Werkstatt ohne festgelegte Konditionen beauftragen. Im Stress wird die nächstbeste Werkstatt angerufen. Ohne vorab vereinbarte Preise zahlst du nach unserer Erfahrung oft mehr als nötig.
Versicherungsfristen im Kopf behalten. Sie gehören in den dokumentierten Prozess, nicht ins Gedächtnis einer einzelnen Person.
Keine Ursachenanalyse. Wer nur repariert und nicht analysiert, wiederholt denselben Fall.
Wie unterstützt RONYA die ersten 24 Stunden?
Die Abschnitte oben beschreiben den Ablauf unabhängig vom Anbieter. Zur Einordnung hier die Umsetzung bei RONYA.
Der Fahrer erfasst den Schaden digital mit Fotos und Standort, sodass die Meldung den Unfallort nicht überlebt, sondern von dort ausgeht. Das Fahrzeug wird aus dem Netzwerk freier Partnerwerkstätten heraus an einen Betrieb mit passender Kapazität gesteuert, zu hinterlegten Festpreisen statt Einzelverhandlung. Zusatzarbeiten laufen über eine digitale Freigabeanfrage und werden erst nach Genehmigung ausgeführt. Der Status jedes Falls ist im Dashboard einsehbar, die Abrechnung läuft über RONYA als alleinigen Rechnungssteller.
Der Preis dafür ist die eingeschränkte Werkstattauswahl innerhalb des Netzwerks. Wie der Gesamtprozess aufgebaut ist, beschreibt unser Leitfaden zum Schadenmanagement im Fuhrpark.
RONYA Schadenmanagement kennenlernen
Methodik und Transparenzhinweis
So sind wir vorgegangen: Die Sofortmaßnahmen am Unfallort haben wir an der ADAC-Seite (Stand 25. Juni 2026) geprüft, die Pflichten am Wortlaut von § 34 StVO sowie §§ 28 und 30 VVG, Sachschaden, Zitat und Stundensatz in der GDV-Mitteilung vom 1. Oktober 2025, die Ersatzteilpreise in der GDV-Mitteilung vom 2. Juni 2025 und die Reparaturkosten privater Pkw-Halter im DAT-Report 2026, Stand 19. November 2026. Zeitfenster der Checkliste und alle Annahmen der Modellrechnung sind Einschätzungen von RONYA. Eine frühere Fassung nannte einen prozentualen Kostenaufschlag durch verspätete Schadenmeldungen unter Berufung auf Studien eines Versicherers; diese Aussage ließ sich nicht belegen und ist entfernt. Transparenzhinweis: Dieser Beitrag erscheint im Magazin von RONYA; RONYA bietet selbst eine Fuhrparksoftware an.
Häufig gestellte Fragen
Was muss der Fahrer am Unfallort zuerst tun?
Die Unfallstelle sichern und Erste Hilfe leisten. Der ADAC nennt als Reihenfolge: Warnblinker einschalten, Warnweste anziehen, Warndreieck aufstellen, Erste Hilfe leisten oder den Rettungsdienst rufen, danach Beweise sichern und Daten austauschen.
Wie teuer ist ein durchschnittlicher Unfallschaden?
Ein durchschnittlicher Pkw-Sachschaden in der Kfz-Haftpflichtversicherung kostete 2024 rund 4.250 Euro. Das sind sieben Prozent mehr als im Vorjahr und fast 60 Prozent mehr als 2017, als es etwa 2.700 Euro waren.
Bis wann muss ich den Schaden der Versicherung melden?
Die konkrete Frist ergibt sich aus deinem Versicherungsvertrag und ist dort nachzulesen. Gesetzlich gilt eine unverzügliche Anzeige nach Kenntnis des Versicherungsfalls (§ 30 VVG). Verspätete Meldungen können Leistungskürzungen nach sich ziehen (§ 28 VVG), deshalb gehört die Frist in den dokumentierten Prozess und nicht ins Gedächtnis.
Wann muss die Polizei gerufen werden?
Der ADAC rät dazu bei Verletzten, bei größeren Sachschäden, wenn die Schuldfrage strittig ist oder wenn sich der Unfallgegner entfernt. Im Zweifel ist der Anruf die sichere Variante.
Warum ist die sofortige Meldung so wichtig?
Weil jede Stunde ohne Meldung die Kette aus Bewertung, Werkstattsteuerung und Ersatzmobilität nach hinten schiebt. Belastbare Zahlen zum Kosteneffekt der Verzögerung haben wir nicht gefunden und nennen deshalb keine.
Was gehört in die interne Dokumentation?
Unfallhergang und Beteiligte, geschätzte oder kalkulierte Schadenhöhe, Werkstatt und voraussichtliche Reparaturdauer, die Vorgangsnummer der Versicherung und der Status der Ersatzmobilität.
Quellen und weiterführende Informationen
- ADAC: 10 Tipps: Was tun nach einem Unfall?, Stand 25. Juni 2026. Grundlage der Reihenfolge der Sofortmaßnahmen am Unfallort.
- Gesamtverband der Deutschen Versicherungswirtschaft: Autoreparaturen teurer denn je: Stundensatz von Kfz-Werkstätten erstmals über 200 Euro, 1. Oktober 2025. Quelle des durchschnittlichen Sachschadens von 4.250 Euro, des Vergleichswerts von 2017 und des Stundensatzes von 202 Euro.
- Gesamtverband der Deutschen Versicherungswirtschaft: Kfz-Versicherer erwarten weiter steigende Reparaturkosten, 2. Juni 2025. Quelle der Ersatzteilpreise von plus 75 Prozent gegenüber 2014.
- Deutsche Automobil Treuhand: DAT-Report 2026, Kurzbericht (PDF), Erhebungsjahr 2025. Quelle der Reparaturkosten privater Pkw-Halter von 604 Euro.
- § 34 StVO – Unfall: Pflichten der Unfallbeteiligten, unter anderem anhalten, Verkehr sichern, Verletzten helfen (Abs. 1).
- § 30 VVG – Anzeige des Versicherungsfalles: unverzügliche Anzeige nach Kenntnis (Abs. 1).
- § 28 VVG – Verletzung einer vertraglichen Obliegenheit: Leistungsfreiheit bei Vorsatz, Kürzung bei grober Fahrlässigkeit (Abs. 2).
Zuletzt aktualisiert am 19. November 2026. Die Zeitfenster der Checkliste und die Annahmen der Modellrechnung sind Einschätzungen und keine erhobenen Branchenwerte. Dieser Beitrag ersetzt keine Rechtsberatung; maßgeblich sind die Bedingungen deines Versicherungsvertrags.