Wie läuft Schadenmanagement im Fuhrpark ab?
Schadenmanagement im Fuhrpark läuft in sechs Schritten ab: Der Fahrer meldet den Schaden mit Pflichtdaten und Fotos, das Fuhrparkmanagement bewertet ihn und informiert fristgerecht den Versicherer, gibt die Reparatur nach Kostenvoranschlag oder Gutachten frei, begleitet die Regulierung mit Versicherer oder Gegenseite, schließt die Schadenakte und wertet alle Fälle regelmäßig aus.
Definition: Schadenmanagement im Fuhrpark ist der geregelte Prozess, mit dem ein Unternehmen Schäden an seinen Fahrzeugen erfasst, bewertet, reparieren lässt, mit Versicherern und Beteiligten reguliert, vollständig dokumentiert und zur Vorbeugung auswertet.
Das Wichtigste in Kürze
- Sechs Schritte, feste Rollen: Meldung, Bewertung, Reparaturfreigabe, Regulierung, Schadenakte, Auswertung. Jeder Schritt hat einen Verantwortlichen und ein Ergebnis.
- Die Meldung entscheidet über alles danach: Fehlen Pflichtdaten oder Fotos, verzögern sich Freigabe und Regulierung.
- Versicherer unverzüglich informieren: Das verlangt § 30 VVG; die konkreten Fristen und Meldewege regeln deine Versicherungsbedingungen.
- Freigabe nach Stufen: Klare Betragsgrenzen ersparen die Einzelfallentscheidung bei jedem Kratzer.
- Die Schadenakte ist kein Archiv, sondern Datenbasis: Nur vollständige Akten lassen sich auswerten, und nur ausgewertete Schäden lassen sich verhindern.
Das Statement von RONYA: „Die teuerste Phase im Schadenprozess ist die, in der nichts passiert. Zwischen Kostenvoranschlag und Freigabe steht das Fahrzeug still, und genau diese Tage tauchen in keiner Werkstattrechnung auf. Wer nur die Reparaturkosten optimiert, hat den kleineren Teil des Problems gelöst."
Schadenmanagement oder Schadensteuerung? Beide Begriffe werden oft gleichbedeutend verwendet. Schadenmanagement meint den gesamten Prozess einschließlich Versicherung, Regulierung und Dokumentation. Schadensteuerung meint im engeren Sinn die Steuerung des Fahrzeugs in eine geeignete Werkstatt und die Kontrolle der Reparatur. Dieser Leitfaden beschreibt den gesamten Prozess.
Warum sich ein definierter Prozess lohnt, zeigen die Kosten: Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) erwartete für 2025, dass die Kfz-Versicherer für Schäden rund 4,5 Prozent mehr ausgeben müssen als im Vorjahr. Ersatzteile waren nach GDV-Auswertung 2024 rund 75 Prozent teurer als 2014, während die allgemeine Inflation im selben Zeitraum bei rund 28 Prozent lag. Jeder Schaden, der unnötig lange dauert oder unvollständig dokumentiert ist, wird damit teurer.
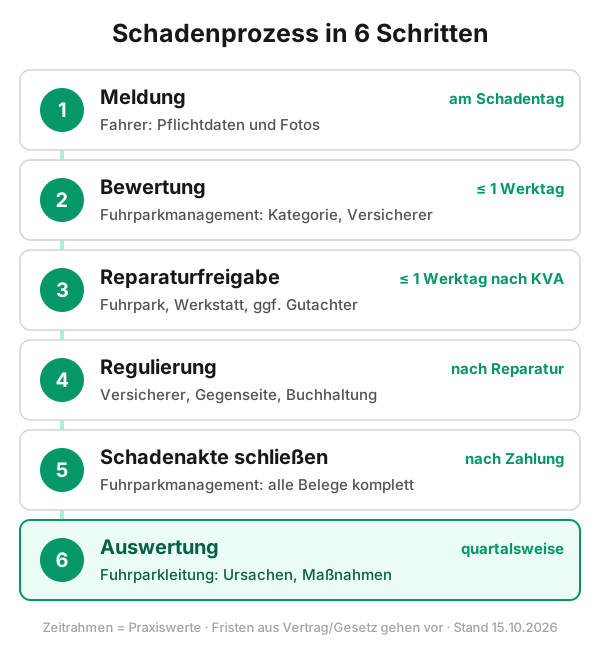
Abbildung 1: Der Schadenprozess in sechs Schritten. Die Zeitrahmen sind Praxiswerte von RONYA, keine gesetzlichen Vorgaben.
Welche Schritte umfasst der Schadenprozess?
Der Schadenprozess umfasst sechs Schritte, die du als Musterprozess übernehmen und an deine Organisation anpassen kannst. Entscheidend ist, dass für jeden Schritt feststeht, wer handelt, was am Ende vorliegen muss und bis wann.
Musterprozess: Rollen, Aufgaben und Zeitrahmen
| Schritt | Wer | Was passiert | Ergebnis | Zeitrahmen |
|---|---|---|---|---|
| 1. Meldung | Fahrer | Schaden mit Pflichtdaten und Fotos melden | vollständige Erstmeldung | am Schadentag |
| 2. Bewertung | Fuhrparkmanagement | Schadenart, Fahrbereitschaft und Kostenrahmen prüfen, Versicherer informieren | Kategorie und weiterer Weg festgelegt | innerhalb eines Werktags |
| 3. Reparaturfreigabe | Fuhrparkmanagement, Werkstatt, ggf. Gutachter | Kostenvoranschlag oder Gutachten prüfen, Reparatur freigeben | dokumentierte Freigabe | innerhalb eines Werktags nach Kostenvorlage |
| 4. Regulierung | Fuhrparkmanagement, Versicherer, Gegenseite, Buchhaltung | Rechnung gegen Freigabe prüfen, Ansprüche geltend machen, Zahlung verfolgen | Fall finanziell erledigt | nach der Reparatur, abhängig vom Versicherer |
| 5. Schadenakte | Fuhrparkmanagement | alle Belege zusammenführen, offene Punkte klären | abgeschlossene Akte | nach Zahlungseingang |
| 6. Auswertung | Fuhrparkleitung | Schäden nach Ursache, Fahrzeug und Kosten auswerten | Präventionsmaßnahmen | quartalsweise |
Die Zeitrahmen sind Zielwerte aus der Praxis von RONYA, keine Norm und kein Branchenbenchmark. Gesetzliche und vertragliche Fristen, etwa für die Anzeige an den Versicherer, gehen immer vor.
Zeitachse: vom Schadenfall bis zur Regulierung
- Unmittelbar am Unfallort: halten, Unfallstelle sichern, Verletzten helfen, anderen Beteiligten die Unfallbeteiligung sowie auf Verlangen Name, Anschrift und Angaben zur Haftpflichtversicherung mitteilen und am Unfallort bleiben, bis die Feststellungen möglich waren. Diese Pflichten ergeben sich aus § 34 StVO. Was in den ersten Stunden zusätzlich zählt, beschreibt unser Beitrag zu den ersten 24 Stunden nach einem Unfallschaden.
- Am Schadentag: Der Fahrer meldet den Schaden mit allen Pflichtdaten an das Fuhrparkmanagement.
- Spätestens am folgenden Werktag: Das Fuhrparkmanagement bewertet den Schaden und zeigt ihn dem Versicherer an.
- Nach Kostenvoranschlag oder Gutachten: Die Reparatur wird freigegeben, möglichst innerhalb eines Werktags.
- Während der Reparatur: Die Werkstatt meldet den Status, Zusatzarbeiten laufen über eine Nachfreigabe.
- Nach der Reparatur: Die Rechnung wird geprüft, die Regulierung mit Versicherer oder Gegenseite läuft.
- Nach dem Zahlungseingang: Die Schadenakte wird geschlossen.
- Quartalsweise: Alle abgeschlossenen Fälle werden ausgewertet.
Wie sich die Zeit zwischen Unfall und Reparaturbeginn konsequent verkürzen lässt, zeigt unser Beitrag Vom Unfall bis zur Reparatur in 48 Stunden.
Welche Daten muss eine Schadenmeldung enthalten?
Eine Schadenmeldung muss alle Angaben enthalten, die Fuhrparkmanagement, Versicherer und Werkstatt brauchen, ohne beim Fahrer nachfragen zu müssen. Die folgenden zwölf Angaben sind die Pflichtfelder einer vollständigen Unfallmeldung für Dienstwagen. Sie sind eine Empfehlung von RONYA für das interne Meldeformular; welche Angaben dein Versicherer zusätzlich verlangt, steht in deinem Vertrag.
Pflichtdaten einer Schadenmeldung
| Nr. | Angabe | Inhalt | Wofür sie gebraucht wird |
|---|---|---|---|
| 1 | Zeitpunkt | Datum und Uhrzeit | Fristen, Versicherungsschutz |
| 2 | Ort | Adresse oder Standort, Straßenart | Hergang, Polizeibericht |
| 3 | Fahrzeug | Kennzeichen, Kilometerstand | Zuordnung, Schadenakte |
| 4 | Fahrer | Name, Kontakt | Rückfragen, Auswertung |
| 5 | Schadenart | Unfall mit Gegner, Eigenschaden, Parkschaden, Glas, Wild, Diebstahl, Vandalismus | Bewertung, Versicherungsart |
| 6 | Hergang | kurze Beschreibung, bei Bedarf Skizze | Haftungsfrage, Regulierung |
| 7 | Beteiligte | Name, Anschrift, Kennzeichen, Haftpflichtversicherung der Gegenseite | Ansprüche gegen die Gegenseite |
| 8 | Zeugen | Name und Kontakt | Klärung strittiger Fälle |
| 9 | Polizei | aufgenommen ja oder nein, Dienststelle, Aktenzeichen | Regulierung, bei Diebstahl oft Voraussetzung |
| 10 | Personenschaden | ja oder nein | sofortige Eskalation |
| 11 | Schadenbild | betroffene Teile, sicherheitsrelevant, fahrbereit ja oder nein | Bewertung, Ersatzmobilität |
| 12 | Fotos | Gesamtansicht, Schadendetail, Unfallstelle, Kennzeichen der Beteiligten | Bewertung, Kostenvoranschlag, Beweis |
Zwei Regeln machen die Liste wirksam. Erstens: Die Meldung ist erst vollständig, wenn alle Pflichtfelder gefüllt sind, ein Freitext per E-Mail reicht nicht. Zweitens: Die Meldung geht an genau einen Empfänger, nicht an wechselnde Ansprechpartner. Warum standardisierte Meldungen der größte Hebel gegen Verzögerungen sind, beschreibt unser Beitrag zu den fünf typischen Fehlern in der Schadensteuerung.
Wann muss der Schaden dem Versicherer gemeldet werden?
Der Schaden muss dem Versicherer unverzüglich gemeldet werden, sobald du von ihm weißt. So verlangt es § 30 VVG für jeden Versicherungsfall. Für die Haftpflichtversicherung konkretisiert § 104 VVG: Tatsachen, die eine Verantwortlichkeit gegenüber einem Dritten zur Folge haben könnten, sind dem Versicherer innerhalb einer Woche anzuzeigen; zur Wahrung der Frist genügt die rechtzeitige Absendung.
Die konkreten Pflichten im Schadenfall stehen in den Allgemeinen Bedingungen für die Kfz-Versicherung (AKB) deines Versicherers oder in deinem Flottenvertrag. Dort ist zum Beispiel geregelt, über welchen Weg du meldest, ob bei Diebstahl eine polizeiliche Anzeige nötig ist oder ob du bei Kaskoschäden vor der Reparatur die Weisung des Versicherers einholen musst. Diese Regeln unterscheiden sich von Vertrag zu Vertrag. Lies sie einmal grundsätzlich und übertrage Fristen und Meldewege in deine Prozessbeschreibung, statt sie im Schadenfall nachzuschlagen.
Warum das wichtig ist: Verletzt der Versicherungsnehmer eine vertragliche Obliegenheit, kann der Versicherer nach § 28 VVG je nach Verschulden die Leistung kürzen oder bei Vorsatz ganz leistungsfrei sein, sofern der Vertrag das vorsieht.
Praxistipp: Lege im Prozess fest, wer den Versicherer informiert – Fahrer oder Fuhrparkmanagement. Bei Flotten ist es meist sinnvoll, dass das Fuhrparkmanagement zentral meldet und der Fahrer nur intern meldet. So geht keine Meldung verloren und alle Schadennummern landen in der Schadenakte.
Hinweis: Dieser Abschnitt gibt einen allgemeinen Überblick und ersetzt keine Rechtsberatung. Maßgeblich sind dein Versicherungsvertrag und die Umstände des Einzelfalls.
Wie funktioniert die Reparaturfreigabe?
Die Reparaturfreigabe funktioniert so: Die Werkstatt oder ein Gutachter legt die voraussichtlichen Kosten vor, das Fuhrparkmanagement prüft sie gegen die Schadenmeldung und gibt die Reparatur entsprechend der festgelegten Freigabestufe frei. Die Freigabe ist der Schritt mit dem größten Zeitverlust, weil das Fahrzeug steht, während gewartet wird. Feste Stufen verkürzen diese Wartezeit, weil nicht jeder Betrag eine Einzelentscheidung braucht.
Freigabestufen (Beispiel)
| Stufe | Schadenhöhe | Wer gibt frei | Grundlage |
|---|---|---|---|
| 1 | Kleinschaden, z. B. bis 1.000 Euro | Fuhrparkmanagement | Kostenvoranschlag |
| 2 | mittlerer Schaden, z. B. bis 5.000 Euro | Fuhrparkleitung | Kostenvoranschlag, ggf. Abstimmung mit Versicherer |
| 3 | großer Schaden, Totalschadenverdacht, Personenschaden | Fuhrparkleitung und Versicherer | Gutachten |
Die Beträge sind Beispielwerte. Lege eigene Grenzen fest, die zu deiner Flotte, deiner Selbstbeteiligung und deinem Versicherungsvertrag passen.
Prüfpunkte vor jeder Freigabe:
- Passt der Kostenvoranschlag zum gemeldeten Schadenbild und zu den Fotos?
- Sind die Positionen plausibel, oder werden Arbeiten mitrepariert, die nicht zum Schaden gehören?
- Ist die Werkstatt für das Fahrzeug geeignet, bei Elektrofahrzeugen etwa für Arbeiten am Hochvoltsystem?
- Hat der Versicherer bei einem Kaskoschaden Vorgaben gemacht, die vor der Reparatur einzuhalten sind?
- Ist die Freigabe mit Name, Datum und Betrag dokumentiert?
- Gibt es einen Weg für Nachfreigaben, falls während der Reparatur Zusatzarbeiten auffallen?
Wie Freigabeprozesse ohne E-Mail-Ketten funktionieren und wo dabei die meiste Standzeit entsteht, beschreibt unser Beitrag zu den Standzeiten im Schadenprozess. Welche Werkstatt für welchen Schaden passt, klärt der Beitrag zu Partnerwerkstatt gegen freie Werkstatt.
Wie läuft die Regulierung ab?
Die Regulierung hängt davon ab, wer den Schaden verursacht hat und welche Versicherung leistet. Drei Fälle sind im Fuhrpark typisch:
- Die Gegenseite hat den Schaden verursacht: Dann machst du die Ansprüche beim Kfz-Haftpflichtversicherer der Gegenseite geltend. Nach § 115 VVG ist das in der Pflichtversicherung direkt beim Versicherer möglich. Vollständige Angaben zu den Beteiligten aus der Schadenmeldung sind hier die Voraussetzung.
- Dein Fahrer hat den Schaden verursacht: Den Schaden der Gegenseite reguliert deine Kfz-Haftpflichtversicherung. Den Schaden am eigenen Fahrzeug trägt eine Vollkaskoversicherung, falls vorhanden, abzüglich der Selbstbeteiligung.
- Es gibt keine Gegenseite: Bei Eigenschäden, Glasschäden, Wildunfällen oder Diebstahl leistet je nach Vertrag die Teil- oder Vollkasko.
Bei kleinen Schäden lohnt sich eine Frage vor der Meldung: Ist es wirtschaftlich günstiger, den Schaden selbst zu tragen, als ihn über die Versicherung abzuwickeln? Das hängt von Selbstbeteiligung und Vertragsbedingungen ab und davon, wie sich der Schaden auf künftige Beiträge auswirkt. Entscheide diese Frage nach festen Kriterien, nicht im Einzelfall nach Gefühl, und halte die Entscheidung in der Schadenakte fest.
Unabhängig vom Fall gehören zur Regulierung immer drei Schritte: die Rechnung gegen die Freigabe prüfen, die Selbstbeteiligung korrekt buchen und den Zahlungseingang verfolgen. Ein Fall ist erst erledigt, wenn das Geld da ist, nicht wenn das Fahrzeug zurück ist.
Hinweis: Die Darstellung ist eine vereinfachte Übersicht und ersetzt keine Rechtsberatung. Welche Ansprüche im Einzelfall bestehen, hängt von der Haftungslage und deinem Vertrag ab.
Was gehört in die Schadenakte?
In die Schadenakte gehört jedes Dokument, das zu einem Schadenfall entsteht, von der Erstmeldung bis zum Zahlungseingang. Sie ist der Nachweis gegenüber Versicherer, Gegenseite und Leasinggeber und die Grundlage jeder Auswertung.
Inhalt einer vollständigen Schadenakte
| Bestandteil | Inhalt | Entsteht in Schritt |
|---|---|---|
| Erstmeldung | alle Pflichtdaten, Fotos | 1. Meldung |
| Beteiligte und Zeugen | Kontaktdaten, Versicherung der Gegenseite | 1. Meldung |
| Polizeiliche Angaben | Dienststelle, Aktenzeichen | 1. Meldung |
| Bewertung | Schadenkategorie, Fahrbereitschaft, Entscheidung Versicherung ja oder nein | 2. Bewertung |
| Versicherungskorrespondenz | Anzeige, Schadennummer, Weisungen | 2. Bewertung |
| Kostenvoranschlag oder Gutachten | Positionen, Beträge | 3. Reparaturfreigabe |
| Freigabe | wer, wann, welcher Betrag, Nachfreigaben | 3. Reparaturfreigabe |
| Rechnung | Werkstattrechnung, Abgleich mit Freigabe | 4. Regulierung |
| Zahlungen | Zahlungseingang, Selbstbeteiligung | 4. Regulierung |
| Ausfall | Ausfalltage, Ersatzfahrzeug | 4. Regulierung |
| Abschluss | Ursache, abgeleitete Maßnahme | 5. Schadenakte |
Die Schadenakte gehört zum Fahrzeug, nicht zum Fahrer oder zur Abteilung. Bei der Leasingrückgabe oder dem Verkauf zeigt sie, welche Schäden fachgerecht repariert wurden. Belege mit Buchungsbezug unterliegen zudem den gesetzlichen Aufbewahrungspflichten; die passende Frist für deine Unterlagen klärst du mit deiner Steuerberatung.
Warum die Tabellenkalkulation als Schadenakte schnell an Grenzen stößt, beschreibt unser Beitrag Schadenmanagement digitalisieren.
Wie senke ich die Schadenquote?
Die Schadenquote senkst du, indem du Schäden vollständig erfasst, regelmäßig nach Ursachen auswertest und an den Ursachen ansetzt. Der Begriff wird unterschiedlich verwendet: Versicherer meinen damit meist das Verhältnis von Schadenaufwand zu Beitrag, intern ist oft die Zahl der Schäden je Fahrzeug gemeint. Für die Steuerung im Fuhrpark brauchst du beides, und beides setzt saubere Schadenakten voraus.
Kennzahlen für die Auswertung
| Kennzahl | Definition | Warum sie zählt |
|---|---|---|
| Schadenhäufigkeit | Schadenfälle je Fahrzeug und Jahr | Grundlage für Prävention und Fahrerunterweisung |
| Schadenkosten je Fall | Reparatur plus Ausfallkosten | zeigt die wahren Kosten statt nur der Rechnung |
| Durchlaufzeit | Tage vom Schadenereignis bis zur Fahrzeugrückgabe | misst den Gesamtprozess, nicht nur die Werkstatt |
| Freigabezeit | Stunden von der Kostenvorlage bis zur Freigabe | isoliert den größten internen Zeitverlust |
| Wiederholungsschäden | Anteil der Fahrzeuge mit mehr als einem Schaden | deutet auf Schulungsbedarf oder Einsatzprofil hin |
Öffentlich zugängliche, belastbare Branchenbenchmarks für diese Kennzahlen im Fuhrpark gibt es nicht. Bau dir über zwei bis drei Quartale einen eigenen Ausgangswert auf und miss die Verbesserung daran. Welche Präventionsmaßnahmen sich daraus ableiten lassen, von der Fahrerunterweisung bis zur Car Policy, zeigt unser Beitrag Schadenquote zu hoch? 5 präventive Maßnahmen. Wie sich die Schadenkosten in die Gesamtkosten des Fuhrparks einordnen, beschreibt der Beitrag zu den wichtigsten Fuhrparkkosten-Kennzahlen.
Wie setzt RONYA das Schadenmanagement um?
Die Abschnitte oben beschreiben den Prozess unabhängig vom Anbieter. Zur Einordnung hier, wie RONYA die Schritte abbildet: Der Fahrer meldet den Schaden per App mit Fotos, Unfallbericht und Standort. Ein Schadenquotenrechner zeigt, ob eine Meldung an den Versicherer oder eine Reparatur unter der Selbstbeteiligung wirtschaftlich sinnvoller ist. Die Reparatur wird an eine qualifizierte Partnerwerkstatt gesteuert, der Status ist digital einsehbar. Fotos, Kostenvoranschläge, Rechnungen und Zeitverlauf landen automatisch in einer lückenlosen Schadenhistorie je Fahrzeug, die sich nach Fahrzeugen und Schadenmustern auswerten lässt.
Einen Überblick über alle Module findest du auf der Produktseite, den Einstieg für Flotten auf der Seite RONYA für Fuhrparks. Wenn du verschiedene Softwarelösungen vergleichen willst, hilft unser Vergleich von Schadensteuerung-Software. Wie derselbe Ansatz bei regulärer Wartung funktioniert, beschreibt der Beitrag zur Werkstattsteuerung im Flottenmanagement.
Methodik und Transparenzhinweis
So sind wir vorgegangen: Gesetzliche Pflichten sind nach dem Wortlaut von StVO und VVG auf gesetze-im-internet.de wiedergegeben, die Kostenentwicklung nach der Medieninformation des GDV vom 2. Juni 2025. Musterprozess, Pflichtdaten, Freigabestufen und Zeitrahmen sind Empfehlungen aus der Praxis von RONYA, keine Normen. Stand: 15. Oktober 2026. Transparenzhinweis: Dieser Beitrag erscheint im Magazin von RONYA; RONYA ist selbst Anbieter einer Lösung für Schadenmanagement.
Häufig gestellte Fragen
Wie läuft Schadenmanagement im Fuhrpark ab?
In sechs Schritten: Der Fahrer meldet den Schaden mit Pflichtdaten und Fotos, das Fuhrparkmanagement bewertet ihn und informiert den Versicherer, gibt die Reparatur nach Kostenvoranschlag oder Gutachten frei, begleitet die Regulierung, schließt die Schadenakte und wertet alle Fälle regelmäßig aus.
Was ist der Unterschied zwischen Schadenmanagement und Schadensteuerung?
Schadenmanagement umfasst den gesamten Prozess von der Meldung bis zur Auswertung, einschließlich Versicherung, Regulierung und Dokumentation. Schadensteuerung meint im engeren Sinn die Steuerung des Fahrzeugs in eine geeignete Werkstatt und die Kontrolle der Reparatur. Sie ist ein Teil des Schadenmanagements.
Wie schnell muss ich einen Schaden dem Versicherer melden?
Nach § 30 VVG ist der Versicherungsfall unverzüglich anzuzeigen, nachdem du von ihm Kenntnis hast. Für die Haftpflichtversicherung nennt § 104 VVG eine Frist von einer Woche. Die konkreten Fristen und Meldewege stehen in deinen Versicherungsbedingungen (AKB) oder im Flottenvertrag und gehen in die Prozessbeschreibung ein.
Wer darf im Fuhrpark eine Reparatur freigeben?
Das legt das Unternehmen selbst fest, am besten über Freigabestufen nach Schadenhöhe: kleine Beträge gibt das Fuhrparkmanagement allein frei, größere die Fuhrparkleitung, große Schäden nur nach Gutachten und Abstimmung mit dem Versicherer. Wichtig ist, dass jede Freigabe mit Name, Datum und Betrag dokumentiert wird.
Was gehört in eine Schadenakte?
Die Erstmeldung mit Fotos, Angaben zu Beteiligten und Zeugen, gegebenenfalls das polizeiliche Aktenzeichen, die Korrespondenz mit dem Versicherer samt Schadennummer, Kostenvoranschlag oder Gutachten, die dokumentierte Freigabe, die Rechnung, der Zahlungseingang, die Selbstbeteiligung, die Ausfalltage und die festgestellte Ursache.
Wie senke ich die Schadenquote im Fuhrpark?
Indem du Schäden vollständig erfasst, regelmäßig nach Ursachen auswertest und gezielt gegensteuerst, etwa mit Fahrerunterweisungen, einer klaren Car Policy oder angepassten Einsatzprofilen. Ohne saubere Schadenakten fehlt dafür die Datenbasis.
Fazit
Schadenmanagement im Fuhrpark ist kein Sonderfall, sondern ein wiederkehrender Prozess. Wer Meldung, Bewertung, Reparaturfreigabe, Regulierung, Schadenakte und Auswertung mit festen Rollen, Pflichtdaten und Freigabestufen beschreibt, verkürzt Standzeiten, hält die Fristen gegenüber dem Versicherer ein und schafft die Datenbasis, um Schäden künftig zu vermeiden.
Quellen und weiterführende Informationen
- § 34 StVO – Unfall: Pflichten der Unfallbeteiligten am Unfallort.
- § 30 VVG – Anzeige des Versicherungsfalles: Pflicht zur unverzüglichen Anzeige.
- § 104 VVG – Anzeigepflicht des Versicherungsnehmers: Wochenfrist in der Haftpflichtversicherung.
- § 28 VVG – Verletzung einer vertraglichen Obliegenheit: Folgen für die Leistungspflicht des Versicherers.
- Gesamtverband der Deutschen Versicherungswirtschaft: Kfz-Versicherer erwarten weiter steigende Reparaturkosten, 2. Juni 2025. Quelle der erwarteten Mehrausgaben von rund 4,5 Prozent für 2025 und der Ersatzteilpreise von plus 75 Prozent gegenüber plus 28 Prozent Inflation (2014 bis 2024).
Zuletzt aktualisiert am 15. Oktober 2026.