Warum senkt Tempo in der Schadensteuerung die Kosten?
Tempo senkt die Kosten, weil die Reparaturrechnung nur eine von drei Kostenebenen ist. Dazu kommen die Ausfallkosten jedes Standtags und der Aufwand für Koordination, und beide wachsen mit der Durchlaufzeit. Ein durchschnittlicher Pkw-Sachschaden in der Kfz-Haftpflichtversicherung kostete 2024 rund 4.250 Euro. Jeder Tag, an dem das Fahrzeug ungenutzt wartet, kommt oben drauf, ohne auf einer Rechnung zu erscheinen.
Hinweis: Dieser Beitrag ersetzt keine Rechts- oder Versicherungsberatung. Die Kostenangaben beruhen auf den verlinkten Quellen, Stand 19. November 2026. Welche Kosten wie Ersatzfahrzeug, Gutachten oder Selbstbeteiligung eine Versicherung übernimmt, hängt vom Einzelfall, von der Haftungslage und von deinem Versicherungsvertrag ab.
Definition: Die Kosten eines Schadenfalls bestehen aus drei Ebenen: direkten Kosten auf der Rechnung, indirekten Kosten wie Ausfall je Standtag und Koordination sowie versteckten Kosten durch fehlenden Preisvergleich oder unnötige Arbeiten.
Das Wichtigste in Kürze
- Drei Kostenebenen, nicht eine: direkte Reparatur, indirekte Ausfallkosten, versteckte Kosten durch fehlenden Vergleich.
- Der Unfallschaden dominiert: rund 4.250 Euro je Haftpflicht-Sachschaden (GDV) gegenüber 542 Euro Wartung und 604 Euro Reparatur bei privaten Pkw-Haltern (DAT).
- Die Kostenbasis steigt: Stundensätze legten von 2017 bis 2024 um 50 Prozent zu, die Verbraucherpreise um 24 Prozent.
- Kapazität wird knapper: Dem Kfz-Handwerk fehlten laut ZDK Anfang 2024 rund 10.000 Fachkräfte, was Termine und damit Standzeiten verlängern kann.
- Ohne eigene Messung keine Aussage: Belastbare öffentliche Branchenwerte für Durchlaufzeit und Ausfallkosten haben wir nicht gefunden.
Das Statement von RONYA: „Die Rechnung der Werkstatt ist der einzige Teil der Schadenkosten, den jeder sieht, und meistens der kleinere. Die teuren Tage stehen nirgends. Wer seine Schadenkosten senken will, muss deshalb zuerst messen, wie lange seine Fälle wirklich dauern, und nicht, was sie kosten."
Wie setzen sich die Kosten eines Schadenfalls zusammen?
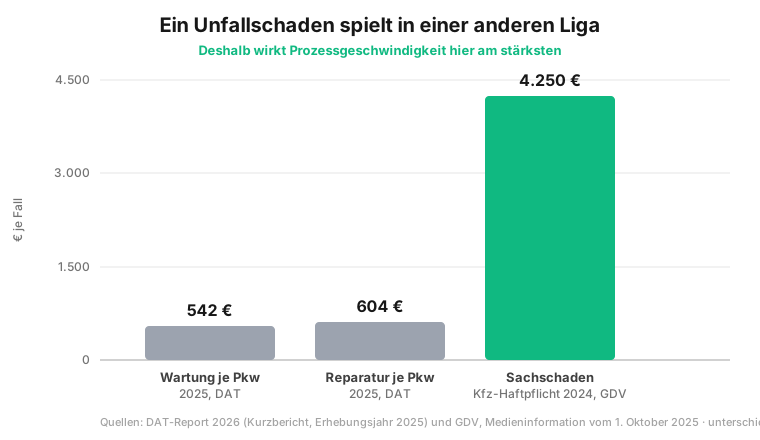
Abbildung 1: Größenordnungen im Vergleich. Datenbasis: DAT-Report 2026 für Wartung und Reparatur je Pkw privater Halter, GDV für den durchschnittlichen Sachschaden in der Kfz-Haftpflichtversicherung. Unterschiedliche Erhebungen, nicht direkt miteinander verrechenbar.
„Ein durchschnittlicher Pkw-Sachschaden kostete 2024 in der Kfz-Haftpflicht rund 4.250 Euro – das sind sieben Prozent mehr als im Vorjahr."
-- Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft, 1. Oktober 2025
| Ebene | Was dazugehört | Sichtbar auf einer Rechnung? |
|---|---|---|
| direkte Kosten | Reparatur, Ersatzfahrzeug, Gutachten, Selbstbeteiligung | ja |
| indirekte Kosten | Ausfallkosten je Standtag, Koordinationsaufwand, Produktivitätsverlust | nein |
| versteckte Kosten | überhöhter Preis mangels Vergleich, unnötige Arbeiten, Folgeschäden durch Verzögerung | nein |
Tabelle: Die drei Kostenebenen eines Schadenfalls. Einordnung von RONYA.
Nur die erste Zeile taucht in der Buchhaltung auf. Die zweite und dritte entstehen genau dann, wenn der Prozess langsam ist, und werden deshalb nach unserer Erfahrung oft unterschätzt. Wie du die Ausfallkosten je Standtag mit einer Formel selbst berechnest, zeigt der Beitrag zum Reduzieren von Standzeiten.
Warum steigt der Einsatz von Jahr zu Jahr?
Die Kostenbasis verschiebt sich in beide Richtungen. Auf der Preisseite legten laut GDV Werkstätten und Lackierereien ihre Stundensätze von 2017 bis 2024 um 50 Prozent zu, während der Verbraucherpreisindex um etwa 24 Prozent stieg. Der Satz für Mechanik, Elektrik und Karosserie lag 2024 bei 202 Euro.
Auf der Kapazitätsseite bezifferte der Zentralverband Deutsches Kraftfahrzeuggewerbe die Fachkräftelücke im Januar 2024 allein im handwerklichen Bereich auf rund 10.000 Personen. Weniger verfügbare Kapazität bedeutet längere Wartezeiten auf Termine und damit mehr Standtage, unabhängig davon, wie gut der eigene Prozess ist.
Dazu kommt die Vergleichbarkeit. In einer ADAC-Stichprobe vom Februar 2026 zum Kundendienst blieben 26 von 120 Anfragen nach einem Kostenvoranschlag unbeantwortet, und nur 39 führten zu einem nachvollziehbar aufgeschlüsselten Angebot. Wer erst im Schadenfall vergleicht, verliert Zeit und bekommt trotzdem selten eine belastbare Grundlage.
Wie beschleunigst du den Prozess konkret?
| Schritt | Was du tust | Wirkt ab |
|---|---|---|
| 1. Meldeprozess | ein einziger digitaler Meldeweg mit Pflichtfeldern | sofort |
| 2. Schadenkategorien | Bagatell, mittel, groß mit klaren Kriterien | sofort |
| 3. Werkstattkonditionen | Preise vorab vereinbaren statt im Fall verhandeln | nächster Schadenfall |
| 4. Freigabegrenzen | Betrag, Verantwortlicher, Frist, Eskalation | wenige Wochen |
| 5. Ersatzmobilität | parallel klären statt nacheinander | sofort |
| 6. Durchlaufzeiten messen | vier Zeitstempel je Fall | nach einem Quartal |
| 7. Auswertung | quartalsweise Betrachtung von Zeit und Kosten | nach zwei Quartalen |
Tabelle: Sieben Schritte zu schnellerer Schadensteuerung. Wirkungszeitpunkte nach Einschätzung von RONYA.
Welcher Schritt lohnt sich zuerst?
Schritte eins, zwei, vier und fünf kosten nichts außer einer Entscheidung. Sie sollten deshalb vor jeder Anbieterauswahl stehen. Wer erst ein System einführt und danach über Freigabegrenzen diskutiert, bildet die alte Unklarheit nur schneller ab.
Wie misst du die Durchlaufzeit?
Vier Zeitstempel genügen: Ereignis, Eingang der vollständigen Meldung, Freigabe, Rückgabe. Daraus ergeben sich drei Zeitspannen, und eine davon wird bei dir deutlich länger sein als die anderen. Das ist dein Engpass. Wie die fünf Phasen eines Schadenfalls aufgebaut sind, beschreibt unser Beitrag zum Senken von Standzeiten. Welche dieser Schritte ein System ohne Rückfrage erledigen kann, zeigt der Beitrag zur digitalen Schadensteuerung.
Modellrechnung: Was bewegt Tempo bei 50 Fahrzeugen?
Die folgende Rechnung ist ein Modell auf Basis des belegten Schadenwerts und ausdrücklich benannter Annahmen. Sie ist kein realer Kundenfall, keine Erfolgszusage und ersetzt keine eigene Kalkulation.
Belegter Wert: rund 4.250 Euro durchschnittlicher Pkw-Sachschaden in der Kfz-Haftpflichtversicherung 2024 (GDV).
Annahmen, die du durch deine eigenen Zahlen ersetzen solltest: 50 Fahrzeuge, 20 Schadenfälle pro Jahr, heute durchschnittlich acht Standtage je Fall, davon vier durch Meldeweg, Freigaberegel und vorab geklärte Konditionen vermeidbar, sowie zwei Stunden Koordinationsaufwand je Fall, davon die Hälfte vermeidbar.
| Position | Rechenweg | Ergebnis |
|---|---|---|
| Schadenvolumen pro Jahr | 20 Fälle mal 4.250 Euro | 85.000 Euro |
| Standtage heute | 20 Fälle mal 8 Tage | 160 Tage |
| Vermeidbare Standtage | 20 Fälle mal 4 Tage | 80 Tage |
| Bei 100 Euro Ausfallkosten je Tag | 80 Tage mal 100 Euro | 8.000 Euro |
| Bei 250 Euro Ausfallkosten je Tag | 80 Tage mal 250 Euro | 20.000 Euro |
| Vermeidbarer Koordinationsaufwand | 20 Fälle mal 1 Stunde | 20 Stunden |
Tabelle: Modellrechnung Gesamtkosten einer Flotte mit 50 Fahrzeugen. Bis auf den GDV-Durchschnittsschaden sind alle Werte Annahmen von RONYA.
Die Ausfallkosten stehen bewusst als Spanne, weil sie vollständig vom Einsatzzweck abhängen. Zwei Dinge zeigt die Rechnung im Modell. Erstens: Die Zeitkomponente erreicht rund ein Zehntel bis ein Viertel des gesamten Schadenvolumens. Zweitens: Der eingesparte Koordinationsaufwand ist der kleinere Posten. Wer den Umstieg allein mit Arbeitszeit begründet, argumentiert am wirksameren Hebel vorbei.
Wie unterstützt RONYA einen schnellen Prozess?
Die Abschnitte oben beschreiben das Vorgehen unabhängig vom Anbieter. Zur Einordnung hier die Umsetzung bei RONYA.
Der Fahrer meldet den Schaden digital mit Fotos und Standort, sodass die Rückfrageschleife entfällt. Das Fahrzeug wird aus dem Netzwerk freier Partnerwerkstätten heraus an einen Betrieb mit passender Kapazität gesteuert, zu hinterlegten Festpreisen statt Einzelverhandlung. Zusatzarbeiten laufen über eine digitale Freigabeanfrage und werden erst nach Genehmigung ausgeführt. Der Status jedes Falls ist im Dashboard einsehbar, abgerechnet wird über RONYA als alleinigen Rechnungssteller.
Der Preis dafür ist die eingeschränkte Werkstattauswahl innerhalb des Netzwerks. Wie der Gesamtprozess aufgebaut ist, beschreibt unser Leitfaden zum Schadenmanagement im Fuhrpark, die häufigsten Schwachstellen sammelt unser Beitrag zu den fünf typischen Fehlern.
RONYA Schadenmanagement kennenlernen
Methodik und Transparenzhinweis
So sind wir vorgegangen: Sachschaden, Zitat, Stundensätze und Teuerung haben wir in der GDV-Mitteilung vom 1. Oktober 2025 geprüft, Wartungs- und Reparaturkosten privater Pkw-Halter im DAT-Report 2026, die Fachkräftelücke beim ZDK (Januar 2024) und die Werkstattstichprobe beim ADAC, Stand 19. November 2026. Kostenebenen, Schrittfolge und alle Annahmen der Modellrechnung sind Einschätzungen von RONYA. Eine frühere Fassung nannte einen höheren Haftpflichtschaden, eine Spanne für Ausfallkosten je Standtag und eine Studie zu einer prozentualen Kostensenkung durch Schadensteuerung. Der Schadenwert ist korrigiert, die übrigen Angaben ließen sich nicht belegen und sind entfernt. Transparenzhinweis: Dieser Beitrag erscheint im Magazin von RONYA; RONYA bietet selbst eine Fuhrparksoftware an.
Häufig gestellte Fragen
Was kostet ein Schadenfall im Durchschnitt?
Ein durchschnittlicher Pkw-Sachschaden in der Kfz-Haftpflichtversicherung kostete 2024 rund 4.250 Euro, sieben Prozent mehr als im Vorjahr. Zum Vergleich: private Pkw-Halter zahlten 2025 für Wartung im Schnitt 542 Euro und für Reparaturen 604 Euro.
Wie hoch sind die Ausfallkosten je Standtag?
Einen belastbaren Branchenwert dafür haben wir nicht gefunden, und wir nennen deshalb keinen. Der Betrag hängt vollständig vom Einsatzzweck ab. Rechne mit Leasingrate je Tag, Kosten der Ersatzmobilität und entgangener Leistung.
Wie viel spart eine schnellere Schadensteuerung?
Eine allgemeingültige Prozentzahl dazu gibt es nicht. Der Effekt hängt davon ab, wie lang deine heutige Durchlaufzeit ist und wie teuer ein Standtag bei dir ist. Die Modellrechnung in diesem Beitrag zeigt, wie du es mit eigenen Zahlen rechnest.
Warum wirkt Tempo bei Unfallschäden stärker als bei Wartung?
Weil der einzelne Fall ein Vielfaches kostet und weil er ungeplant kommt. Ein Wartungstermin lässt sich vorausplanen, ein Unfallschaden nicht. Deshalb schlägt dort jede Verzögerung unmittelbar auf die Verfügbarkeit durch.
Welcher Schritt bringt am schnellsten Wirkung?
Der Meldeweg und die Freigaberegel. Beide kosten nichts außer einer Entscheidung und wirken innerhalb weniger Wochen, während Werkstattkonditionen erst beim nächsten Schadenfall greifen.
Kann ich bestehende Werkstattbeziehungen behalten?
Das hängt vom gewählten Modell ab. Wer die Steuerung an einen Dienstleister mit eigenem Netzwerk abgibt, arbeitet in dessen Netz. Wer die Beziehungen behalten will, braucht einen eigenen Prozess mit vorab vereinbarten Konditionen.
Quellen und weiterführende Informationen
- Gesamtverband der Deutschen Versicherungswirtschaft: Autoreparaturen teurer denn je: Stundensatz von Kfz-Werkstätten erstmals über 200 Euro, 1. Oktober 2025. Quelle des Zitats von Jörg Asmussen, des Sachschadens von 4.250 Euro, des Stundensatzes von 202 Euro und der Entwicklung von plus 50 gegenüber plus 24 Prozent.
- Deutsche Automobil Treuhand: DAT-Report 2026, Kurzbericht (PDF), Erhebungsjahr 2025. Quelle der Wartungskosten von 542 Euro und Reparaturkosten von 604 Euro bei privaten Pkw-Haltern.
- ADAC: Pkw-Kundendienst: Preisvergleich lohnt, 3. Februar 2026. Quelle der Angaben zu Antwortquote und Aufschlüsselung von Kostenvoranschlägen.
- Zentralverband Deutsches Kraftfahrzeuggewerbe: Zahl der Auszubildenden erneut gestiegen, Fachkräfte fehlen. 23. Januar 2024. Quelle der Fachkräftelücke von rund 10.000 Personen.
Zuletzt aktualisiert am 19. November 2026. Die Annahmen der Modellrechnung sind Einschätzungen und keine erhobenen Branchenwerte. Die in der Grafik gegenübergestellten Werte stammen aus unterschiedlichen Erhebungen und sind nicht direkt miteinander verrechenbar.