Wie wird ein Elektro-Dienstwagen 2026 versteuert?
Bei der Dienstwagenbesteuerung wird ein reines Elektroauto mit 0,25 Prozent des Bruttolistenpreises pro Monat versteuert, wenn es nach dem 30. Juni 2025 angeschafft wurde und höchstens 100.000 Euro kostet. Ein vergleichbarer Verbrenner kostet 1 Prozent. Der geldwerte Vorteil sinkt damit auf ein Viertel; im Rechenbeispiel unten spart der Fahrer rund 218 Euro Lohnsteuer im Monat.
Hinweis: Dieser Beitrag ersetzt keine Steuerberatung. Alle Angaben haben den Stand vom 12. Oktober 2026 und beruhen auf den verlinkten Gesetzestexten. Für deinen konkreten Fall frag bitte deine Steuerberatung.
Definition: Der geldwerte Vorteil ist der Betrag, den ein Arbeitnehmer für die private Nutzung eines Dienstwagens als Arbeitslohn versteuert. Bei der 0,25-%-Regel wird dafür nur ein Viertel des Bruttolistenpreises angesetzt.
Das Wichtigste in Kürze
- 0,25 % für reine E-Autos: Bruttolistenpreis bis 100.000 Euro bei Anschaffung nach dem 30. Juni 2025 und vor 2031.
- 0,5 % darüber und für Plug-in-Hybride: E-Autos über 100.000 Euro und Hybride mit höchstens 50 g CO2/km oder mindestens 80 km elektrischer Reichweite.
- 1 % für Verbrenner: Die Grundregel bleibt für alle anderen Fahrzeuge.
- Arbeitsweg: Zusätzlich 0,03 % pro Entfernungskilometer – auf denselben, geminderten Listenpreis.
- Fahrtenbuch als Alternative: tatsächliche Kosten statt Pauschale; beim E-Auto werden die Anschaffungskosten nur zu einem Viertel berücksichtigt.
Welche Regel gilt für welchen Dienstwagen?
Bei der pauschalen Methode wird jeden Monat 1 Prozent des inländischen Bruttolistenpreises zum Zeitpunkt der Erstzulassung zuzüglich Sonderausstattung als geldwerter Vorteil angesetzt. Für Elektro- und Hybridfahrzeuge wird dieser Listenpreis gemindert – je nach Antrieb, Preis und Anschaffungsdatum.
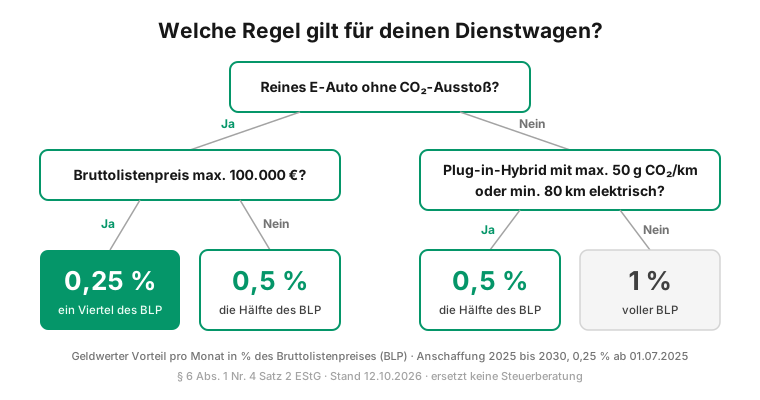
Abbildung 1: Welche Regel gilt für deinen Dienstwagen? Anschaffung 2025 bis 2030, 0,25 % ab 1. Juli 2025; Stand 12. Oktober 2026.
| Fahrzeug | Voraussetzung (Anschaffung) | Angesetzter Listenpreis | Geldwerter Vorteil pro Monat |
|---|---|---|---|
| Reines Elektroauto | keine CO2-Emission, Bruttolistenpreis höchstens 100.000 €, Anschaffung nach dem 30.06.2025 und vor dem 01.01.2031 | ein Viertel | 0,25 % des Bruttolistenpreises |
| Reines Elektroauto über 100.000 € | Anschaffung nach dem 31.12.2024 und vor dem 01.01.2031 | die Hälfte | 0,5 % des Bruttolistenpreises |
| Plug-in-Hybrid | höchstens 50 g CO2/km oder mindestens 80 km elektrische Reichweite, Anschaffung nach dem 31.12.2024 und vor dem 01.01.2031 | die Hälfte | 0,5 % des Bruttolistenpreises |
| Verbrenner und Hybride ohne diese Voraussetzungen | – | voll | 1 % des Bruttolistenpreises |
Rechtsgrundlage: § 6 Abs. 1 Nr. 4 Satz 2 EStG, für Arbeitnehmer entsprechend über § 8 Abs. 2 Satz 2 EStG; Stand: 12. Oktober 2026. Für vor 2025 angeschaffte Fahrzeuge gelten teils andere Voraussetzungen (§ 6 Abs. 1 Nr. 4 Satz 2 Nr. 1, 2 und 4 EStG).
Wann gilt die 0,25-%-Regel?
Die 0,25-%-Regel gilt für Fahrzeuge, die ausschließlich elektrisch angetrieben werden und keine CO2-Emission je Kilometer haben. Der Bruttolistenpreis darf höchstens 100.000 Euro betragen, und das Fahrzeug muss nach dem 31. Dezember 2018 und vor dem 1. Januar 2031 angeschafft worden sein (§ 6 Abs. 1 Nr. 4 Satz 2 Nr. 3 EStG).
Die Grenze von 100.000 Euro gilt erstmals für Fahrzeuge, die nach dem 30. Juni 2025 angeschafft werden (§ 52 Abs. 12 Satz 6 EStG). Laut Bundesfinanzministerium wurde sie damit von 70.000 Euro auf 100.000 Euro angehoben. Für früher angeschaffte Fahrzeuge gilt die Grenze aus der Fassung, die bei ihrer Anschaffung anzuwenden war. Bei geleasten Fahrzeugen klärst du am besten mit deiner Steuerberatung, welches Datum als Anschaffung zählt.
Was passiert oberhalb der Bruttolistenpreis-Grenze?
Liegt der Bruttolistenpreis eines reinen Elektroautos über 100.000 Euro, entfällt die Viertelung. Bei Anschaffung zwischen dem 1. Januar 2025 und dem 31. Dezember 2030 wird der Listenpreis dann zur Hälfte angesetzt, weil das Fahrzeug die Grenze von höchstens 50 Gramm CO2 je Kilometer erfüllt (§ 6 Abs. 1 Nr. 4 Satz 2 Nr. 5 EStG). Der geldwerte Vorteil beträgt damit 0,5 Prozent des Bruttolistenpreises pro Monat.
Welche Voraussetzungen gelten für Plug-in-Hybride?
Extern aufladbare Hybride werden ebenfalls mit dem halben Listenpreis angesetzt, wenn sie bei Anschaffung zwischen dem 1. Januar 2025 und dem 31. Dezember 2030 höchstens 50 Gramm CO2 je Kilometer ausstoßen oder rein elektrisch mindestens 80 Kilometer weit fahren. Für Anschaffungen von 2022 bis 2024 lag die Mindestreichweite bei 60 Kilometern. Die maßgeblichen Werte stehen in der Übereinstimmungsbescheinigung des Fahrzeugs (§ 6 Abs. 1 Nr. 4 Satz 2 Nr. 4 und 5 EStG).
Wie wirkt sich der Arbeitsweg aus?
Kann der Dienstwagen auch für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genutzt werden, kommen jeden Monat 0,03 Prozent des Listenpreises je Entfernungskilometer hinzu (§ 8 Abs. 2 Satz 3 EStG). Das Gesetz verweist dabei auf den Listenpreis im Sinne von § 6 Abs. 1 Nr. 4 Satz 2 EStG – also auf den geminderten Listenpreis. Beim reinen E-Auto unter der Grenze wird auch dieser Zuschlag nur auf ein Viertel des Listenpreises berechnet.
Wie wirkt sich die Entfernungspauschale aus?
Die Entfernungspauschale kannst du als Dienstwagenfahrer trotzdem als Werbungskosten ansetzen – sie gilt unabhängig vom Verkehrsmittel. Nach der aktuellen Fassung von § 9 Abs. 1 Satz 3 Nr. 4 EStG beträgt sie 0,38 Euro für jeden vollen Kilometer der Entfernung und jeden Arbeitstag, an dem du die erste Tätigkeitsstätte aufsuchst – seit 2026 einheitlich ab dem ersten Kilometer; zuvor galten für die ersten 20 Kilometer 0,30 Euro. Die Höchstgrenze von 4.500 Euro im Jahr gilt nicht, soweit du einen dir überlassenen Kraftwagen nutzt. Wie stark sich die Pauschale steuerlich auswirkt, hängt von deinen übrigen Werbungskosten ab.
Was spart ein E-Dienstwagen gegenüber dem Verbrenner? Ein Rechenbeispiel
Annahmen: Elektroauto mit 50.000 Euro Bruttolistenpreis, angeschafft nach dem 30. Juni 2025; vergleichbarer Verbrenner mit 45.000 Euro Bruttolistenpreis; 20 Kilometer Entfernung zur ersten Tätigkeitsstätte; pauschale Methode; persönlicher Grenzsteuersatz 42 Prozent. Solidaritätszuschlag, Kirchensteuer und Sozialabgaben sind nicht berücksichtigt.
| Position pro Monat | Verbrenner (1 %) | Elektroauto (0,25 %) |
|---|---|---|
| Angesetzter Listenpreis | 45.000 € | 12.500 € (ein Viertel von 50.000 €) |
| Privatnutzung: 1 % des angesetzten Listenpreises | 450 € | 125 € |
| Arbeitsweg: 0,03 % × 20 km | 270 € | 75 € |
| Geldwerter Vorteil | 720 € | 200 € |
| Lohnsteuer darauf bei 42 % | 302,40 € | 84,00 € |
Der geldwerte Vorteil sinkt im Beispiel um 520 Euro pro Monat. Bei einem Grenzsteuersatz von 42 Prozent bedeutet das rund 218 Euro weniger Lohnsteuer im Monat oder rund 2.621 Euro im Jahr. Ein Plug-in-Hybrid mit 50.000 Euro Bruttolistenpreis, der die Voraussetzungen erfüllt, läge bei 400 Euro geldwertem Vorteil pro Monat.
Rechenbeispiel mit angenommenen Werten; dein persönlicher Steuersatz und deine Abgaben können abweichen.
Lohnt sich die 1-%-Methode oder das Fahrtenbuch?
Statt der Pauschale kannst du den geldwerten Vorteil mit einem ordnungsgemäßen Fahrtenbuch ermitteln. Dann werden die tatsächlichen Kosten des Fahrzeugs im Verhältnis der privaten Fahrten und der Fahrten zur Tätigkeitsstätte zu den übrigen Fahrten angesetzt; alle Kosten müssen belegt sein (§ 8 Abs. 2 Satz 4 EStG).
Auch beim Fahrtenbuch gibt es den Vorteil für E-Autos: Bei einem reinen Elektroauto unter der Grenze werden die Anschaffungskosten oder vergleichbare Aufwendungen nur zu einem Viertel berücksichtigt (§ 6 Abs. 1 Nr. 4 Satz 3 Nr. 3 EStG). Weil die 0,25-%-Regel bereits sehr günstig ist, rechnet sich der Aufwand eines Fahrtenbuchs vor allem, wenn du den Dienstwagen kaum privat nutzt. Vergleiche beide Methoden mit deinen eigenen Zahlen.
Randnotiz für Fuhrparkverantwortliche: Listenpreise, Anschaffungsdaten und Fahrzeugdokumente lassen sich in einer Fuhrparksoftware wie der RONYA Fuhrparkverwaltung zentral in der digitalen Fahrzeugakte ablegen – das erleichtert die Zuordnung, welche Regel für welches Fahrzeug gilt.
Wie sich das E-Auto im Firmenleasing über die gesamte Laufzeit rechnet – inklusive Energie-, Wartungs- und Restwertkosten –, zeigt unser Beitrag E-Autos im Firmenleasing 2026: TCO und Steuervorteile. Die Methodik für einen vollständigen Kostenvergleich erklärt die TCO-Analyse im Fuhrpark.
Häufige Fragen zur Dienstwagenbesteuerung beim Elektroauto
Bis zu welchem Bruttolistenpreis gilt die 0,25-%-Regel?
Für reine Elektroautos, die nach dem 30. Juni 2025 und vor dem 1. Januar 2031 angeschafft werden, gilt die 0,25-%-Regel bis zu einem Bruttolistenpreis von 100.000 Euro (§ 6 Abs. 1 Nr. 4 Satz 2 Nr. 3 i. V. m. § 52 Abs. 12 Satz 6 EStG). Zuvor lag die Grenze laut BMF bei 70.000 Euro; maßgeblich ist die Fassung, die bei der Anschaffung galt.
Was gilt für ein Elektroauto über 100.000 Euro Bruttolistenpreis?
Dann greift die Viertelung nicht. Bei Anschaffung zwischen dem 1. Januar 2025 und dem 31. Dezember 2030 wird der Listenpreis aber zur Hälfte angesetzt, weil ein reines Elektroauto die Grenze von höchstens 50 Gramm CO2 je Kilometer erfüllt. Der geldwerte Vorteil beträgt dann 0,5 Prozent des Bruttolistenpreises pro Monat.
Welche Voraussetzungen muss ein Plug-in-Hybrid für die 0,5-%-Regel erfüllen?
Bei Anschaffung nach dem 31. Dezember 2024 und vor dem 1. Januar 2031 muss der extern aufladbare Hybrid höchstens 50 Gramm CO2 je Kilometer ausstoßen oder rein elektrisch mindestens 80 Kilometer weit fahren (§ 6 Abs. 1 Nr. 4 Satz 2 Nr. 5 EStG). Die Werte stehen in der Übereinstimmungsbescheinigung des Fahrzeugs.
Gilt die Vergünstigung auch für den Weg zur Arbeit?
Ja. Für Fahrten zwischen Wohnung und erster Tätigkeitsstätte kommen 0,03 Prozent des Listenpreises je Entfernungskilometer und Monat hinzu (§ 8 Abs. 2 Satz 3 EStG). Dabei wird derselbe geminderte Listenpreis angesetzt, beim reinen E-Auto unter der Grenze also ein Viertel.
Lohnt sich ein Fahrtenbuch beim Elektroauto?
Das hängt vom Anteil der Privatfahrten ab. Beim Fahrtenbuch werden die tatsächlichen Kosten anteilig angesetzt; beim E-Auto unter der Grenze fließen die Anschaffungskosten dabei nur zu einem Viertel ein (§ 6 Abs. 1 Nr. 4 Satz 3 Nr. 3 EStG). Weil die 0,25-%-Regel schon sehr günstig ist, lohnt sich das Fahrtenbuch vor allem bei wenigen Privatfahrten.
Kann ich als Dienstwagenfahrer die Entfernungspauschale absetzen?
Ja. Die Entfernungspauschale gilt unabhängig vom Verkehrsmittel, also auch mit Dienstwagen. Nach der aktuellen Fassung von § 9 EStG beträgt sie 0,38 Euro je vollem Entfernungskilometer und Arbeitstag – seit 2026 einheitlich ab dem ersten Kilometer; zuvor galten für die ersten 20 Kilometer 0,30 Euro. Die Höchstgrenze von 4.500 Euro im Jahr gilt nicht, soweit du einen dir überlassenen Kraftwagen nutzt.
Ist das Laden des E-Dienstwagens beim Arbeitgeber steuerpflichtig?
Nein, wenn der Arbeitgeber es zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt. Vorteile für das elektrische Aufladen eines Elektro- oder Hybridelektrofahrzeugs an einer ortsfesten betrieblichen Einrichtung des Arbeitgebers oder eines verbundenen Unternehmens sind steuerfrei, ebenso eine zur privaten Nutzung überlassene betriebliche Ladevorrichtung (§ 3 Nr. 46 EStG). Die Steuerbefreiung gilt letztmals für Vorteile, die vor dem 1. Januar 2031 zugewendet werden (§ 52 EStG).
Fazit
Ein Elektro-Dienstwagen ist steuerlich deutlich günstiger als ein Verbrenner: Bis 100.000 Euro Bruttolistenpreis wird bei Anschaffung nach dem 30. Juni 2025 nur ein Viertel des Listenpreises angesetzt – auch für den Arbeitsweg. Darüber und für Plug-in-Hybride mit ausreichender Reichweite gilt die Hälfte. Die Vergünstigungen sind auf Anschaffungen vor 2031 befristet. Rechne die Pauschale und das Fahrtenbuch für deinen Fall durch und lass dich im Zweifel steuerlich beraten.
Quellen und weiterführende Informationen
Alle Quellen abgerufen am 12. Oktober 2026.
- § 6 EStG – Bewertung (Abs. 1 Nr. 4)
- § 8 EStG – Einnahmen (Abs. 2)
- § 52 EStG – Anwendungsvorschriften (Abs. 12)
- § 9 EStG – Werbungskosten (Entfernungspauschale)
- § 3 EStG – Steuerfreie Einnahmen (Nr. 46)
- BMF – Der Wachstumsbooster kommt
Dieser Beitrag ersetzt keine Steuerberatung. Rechtsstand: 12. Oktober 2026.